EN
 DE
 CH
 AT

Wegeunfall: Definition, Meldung und Leistungen der Unfallversicherung
 Katrin Kizilkan
Kurz gesagt: Ein Wegeunfall ist ein Unfall auf dem direkten Weg zwischen Wohnung und Arbeitsstätte (hin und zurück). Er gilt rechtlich als Arbeitsunfall (§ 8 Abs. 2 SGB VII) und ist über die gesetzliche Unfallversicherung – also die Berufsgenossenschaft oder Unfallkasse – abgesichert. Fällt die verletzte Person länger als drei Tage aus, muss der/die Arbeitgeber:in den Unfall innerhalb von drei Tagen melden.
- Versichert: direkter Arbeitsweg, egal ob zu Fuß, mit Rad, E-Scooter, Auto oder ÖPNV; Umwege für Kita/Kinderbetreuung und Fahrgemeinschaften
- Nicht versichert: private Unterbrechungen wie Einkaufen, Arztbesuch oder Tanken (Ausnahme: unvorhergesehen nötig, um weiterfahren zu können)
- Erste Schritte: Durchgangsarzt (D-Arzt) aufsuchen, Arbeitgeber:in informieren, Unfallhergang dokumentieren
- Leistungen: Heilbehandlung, Reha, nach 6 Wochen Lohnfortzahlung Verletztengeld, ggf. Verletztenrente
Morgens auf dem Weg zur Arbeit im Berufsverkehr kann schnell ein Verkehrsunfall geschehen. Einen solchen Unfall nennt man Wegeunfall und definiert sich als ein Unfall, der sich auf dem direkten Weg zur Arbeit oder auf dem Heimweg ereignet. In Deutschland gilt dies als spezielle Form des Arbeitsunfalls. Arbeitnehmer:innen sind während des Arbeitswegs durch die gesetzliche Unfallversicherung abgesichert, sodass im Falle eines Wegeunfalls Ansprüche auf bestimmte Leistungen bestehen. Zu beachten ist, dass für die Anerkennung als Wegeunfall der Geschehensablauf und die zeitliche Zuordnung von Bedeutung sind.
Meldepflicht und Fristen
Ein Wegeunfall ist laut § 193 SGB VII meldepflichtig, wenn der/die Arbeitnehmer:in mehr als drei Tage arbeitsunfähig oder tödlich verletzt wird. Dies betrifft sowohl Arbeitsunfälle als auch Wegeunfälle.
Nach einem Wegeunfall ist es wichtig, dass der/die Arbeitnehmer:in den/der Arbeitgeber:in unverzüglich über den Unfall informiert. Der/die Arbeitgeber:in hat dann die Verantwortung, eine Unfallanzeige bei der zuständigen Berufsgenossenschaft (BG) einzureichen, damit diese das Anrecht auf Leistungen der gesetzlichen Unfallversicherung überprüfen kann. Die Anzeige muss alle relevanten Informationen zum Unfall enthalten, um die Sachlage und die daraus entstehenden Ansprüche klären zu können.
Es gibt zwei Möglichkeiten, eine Unfallanzeige bei der BGHW (Berufsgenossenschaft Handel und Warenlogistik) einzureichen. Entweder kann dies direkt online über den Mitgliederbereich der BGHW (Extranet) erfolgen, oder alternativ per Post an die zuständige Regionaldirektion der Berufsgenossenschaft geschickt werden.
Die DGUV (Deutsche Gesetzliche Unfallversicherung) gibt vor, dass eine Unfallanzeige in dem Fall zu einem Versicherungsfall wird, wenn eine Arbeitsunfähigkeit von mehr als drei Kalendertagen oder der Tod eines Versicherten die Folge des Wegeunfalls ist.
✅ Folgende Informationen benötigst Du um den Wegeunfall korrekt zu melden:
- die Mitgliedsnummer des Unternehmens für den Versicherungsträger
- die Mitgliedsnummer der Krankenkasse
- persönliche Daten des/der Verunfallten (Name und Anschrift)
- die Zeit und den Ort des Unfalls
- eine detaillierte Beschreibung des Unfallvorgangs und der Verletzungen
- ggf. Zeugeninformationen
- die Daten des/der zuständigen und besuchten Durchgangsarztes oder Durchgangsärztin
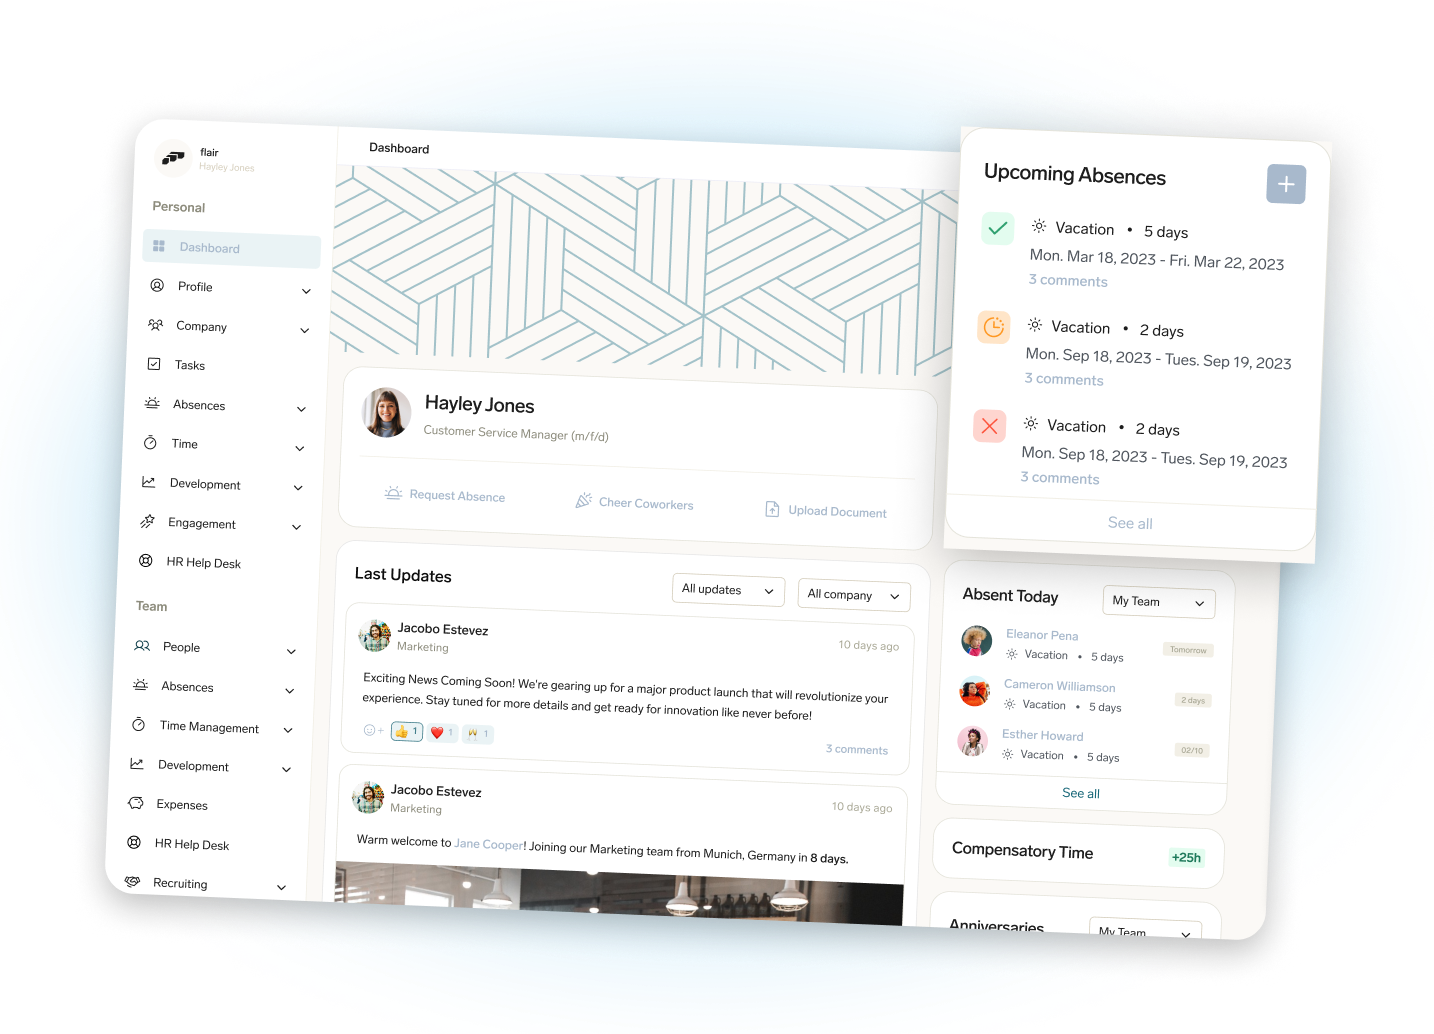
Damit all diese Daten für den/die Arbeitgeber:in jederzeit zugänglich sind, können diese in einer Softwarelösung wie flair hinterlegt werden.

Versicherungsschutz und Ansprüche
Die gesetzliche Unfallversicherung bietet Arbeitnehmer:innen einen Versicherungsschutz bei Arbeitsunfällen und Berufskrankheiten. Der Unfallversicherungsschutz umfasst bei Wegeunfällen auch Umwege, die zum Beispiel nötig werden, um Kinder während der Arbeitszeit unterzubringen oder bei Fahrgemeinschaften.
Die Versicherungsträger der gesetzlichen Unfallversicherung sind die Berufsgenossenschaften und Unfallkassen. Sie sind für verschiedene Branchen zuständig und bieten spezifische Leistungen an. Im Falle eines Wegeunfalls sollten Arbeitnehmer:innen den Unfall umgehend ihrem/ihrer Arbeitgeber:in melden, der/die wiederum die zuständige Berufsgenossenschaft informiert.
Schmerzensgeld ist eine finanzielle Entschädigung für erlittene körperliche und seelische Schmerzen. Es kann von der Haftpflichtversicherung des/der Unfallverursacher:in oder, falls diese nicht vorhanden ist, direkt vom/von der Unfallverursacher:in selbst verlangt werden. Die Höhe des Schmerzensgeldes hängt vom Einzelfall ab und kann von Gerichten festgelegt werden.
Schadensersatz dient der Wiedergutmachung von materiellen und immateriellen Schäden, die durch den Unfall entstanden sind. Dazu können zum Beispiel Kosten für die Reparatur eines beschädigten Fahrzeugs oder entgangener Lohn zählen. Schadensersatzansprüche können gegen den/die Unfallverursacher:in oder dessen Haftpflichtversicherung geltend gemacht werden.
Verletztengeld ist eine Leistung der gesetzlichen Unfallversicherung. Es wird bei Arbeitsunfähigkeit infolge eines Arbeits- oder Wegeunfalls gezahlt und dient der Sicherung des Lebensunterhalts während der Heilbehandlung. Arbeitnehmer:innen erhalten in der Regel 80% ihres durchschnittlichen Bruttoarbeitsentgelts der letzten 3 Monate vor dem Unfall als Verletztengeld. Die Zahlung wird in der Regel nach Ablauf der Lohnfortzahlung durch den/die Arbeitgeber:in gewährt.
Die Verletztenrente ist eine dauerhafte finanzielle Leistung der gesetzlichen Unfallversicherung für Personen, deren Erwerbsfähigkeit infolge eines Arbeits- oder Wegeunfalls dauerhaft eingeschränkt ist. Die Höhe der Verletztenrente hängt vom Grad der Erwerbsminderung und dem früheren Arbeitsentgelt ab. In der Regel wird die Rente ab einer Minderung der Erwerbsfähigkeit von mindestens 20% gezahlt.
Arbeitsweg und Umwege
Der Arbeitsweg ist der Weg, den ein:e Arbeitnehmer:in täglich vom Wohngebäude zum Ort der Tätigkeit und zurück zurücklegt. Der Beginn des Arbeitsweges ist normalerweise der Ausgangspunkt, wie die Wohnung des Arbeitnehmers oder der Arbeitnehmerin, während das Ende der Arbeitsplatz ist. Versicherungsschutz besteht für den direkten Weg, sowie eventuelle Umleitungen, die durch Umstände wie Stau oder Verkehrsumleitungen entstehen können.
Fahrgemeinschaften sind eine beliebte Möglichkeit für Arbeitnehmer:innen, den Arbeitsweg gemeinsam in einem Auto zurückzulegen. Dies kann besonders in städtischen Gebieten mit viel Verkehr und begrenztem Parkraum von Vorteil sein. Bei Unfällen während einer Fahrgemeinschaft gilt der Versicherungsschutz der Berufsgenossenschaft für alle beteiligten Arbeitnehmer:innen, solange das Auto auf dem Arbeitsweg eingesetzt wird und keine unnötigen Umwege gemacht werden.
Eine Umleitung bezieht sich auf eine Änderung der normalen Wegstrecke, die aufgrund von Verkehrsbehinderungen, Straßensperrungen oder Baustellen notwendig wird. Wenn ein:e Arbeitnehmer:in aufgrund einer Umleitung einen längeren Weg zur beruflichen Tätigkeit in Kauf nehmen muss, zählt dies ebenfalls als Arbeitsweg, und der Versicherungsschutz bleibt bestehen. Der Versicherungsschutz deckt auch Staus und Verkehrsunfälle aufgrund von Umleitungen ab.
Unterbrechungen des Arbeitsweges treten auf, wenn ein:e Arbeitnehmer:in den Arbeitsweg aus privaten Gründen, wie zum Beispiel das Abholen von Kindern von der Schule oder andere private Erledigungen, pausiert. In solchen Fällen kann der Versicherungsschutz der Berufsgenossenschaft möglicherweise nicht länger gelten, da der Arbeitsweg durch die Unterbrechung in gewisser Weise beendet wurde. Arbeitnehmer:innen sollten daher vorsichtig sein, wenn sie den direkten Arbeitsweg unterbrechen und sich im Klaren darüber sein, dass der Versicherungsschutz möglicherweise nicht mehr besteht.
Besondere Situationen
Beim Thema Wegeunfall sollten Arbeitnehmer:innen beachten, dass der Schutz der gesetzlichen Unfallversicherung im Falle von Alkohol- oder Drogenkonsum beeinträchtigt sein kann. Wenn ein Unfall aufgrund von Alkohol- oder Drogenkonsum entsteht, kann die Berufsgenossenschaft möglicherweise die Leistungen einschränken oder verweigern.
Die Fahrt zur Kinderbetreuung kann auch als Teil des versicherten Weges zur oder von der Versicherten Tätigkeit angesehen werden. Wenn ein:e Arbeitnehmer:in seine/ihre Kinder zur Betreuung bringt oder abholt und dabei einen Unfall erleidet, kann dies als Wegeunfall gelten. Allerdings muss dieser Umweg zeitlich angemessen sein und darf nicht zu einer erheblichen Verlängerung der normalen Wegstrecke führen.
Bei Dienstreisen besteht ebenfalls Versicherungsschutz durch die Berufsgenossenschaft. Wenn eine versicherte Person während einer Dienstreise verunglückt, gilt dies als Arbeitsunfall. Allerdings sind private Tätigkeiten während der Dienstreise, wie etwa der Besuch von Freunden oder touristischen Sehenswürdigkeiten, nicht versichert.
Ein Herzinfarkt, der auf dem Weg zur oder von der Arbeit auftritt, kann unter bestimmten Voraussetzungen auch als Wegeunfall gewertet werden. Die Berufsgenossenschaft prüft in solchen Fällen, ob der Herzinfarkt durch den Arbeitsweg ausgelöst wurde – etwa aufgrund von extremem Stress oder ungewöhnlichen Belastungen – oder ob der Herzinfarkt unabhängig von der Arbeitssituation aufgetreten ist. Ist ersteres der Fall, kann der Betroffene Leistungen der gesetzlichen Unfallversicherung beanspruchen.
Im Homeoffice gelten seit 2021 ähnliche Regeln, wenn der Weg eine betriebliche Ausrichtung hat. Gemeint sind damit zum Beispiel der Weg in ein Nebenzimmer zum Drucken oder der Weg vom privaten Raum zum im Wohnhaus des/der Berufstätigen befindlichen Arbeitsplatzes. Diese Regelung wird nicht als Wegeunfall nach § 8 Abs. 2 SGB VII behandelt sondern ist eine Sonderregelung. Dennoch ist der Abweg, die Kinder in fremde Obhut zu bringen weiterhin eine Ausnahmesituation und kann unter Umständen vom Versicherungsschutz mit abgedeckt werden.
Rehabilitation und Entschädigung
Die gesetzliche Unfallversicherung, zu der auch die Berufsgenossenschaft gehört, bietet umfassende Leistungen im Bereich von Rehabilitation und Entschädigung bei einem Wegeunfall. Ziel ist es, die betroffene Person möglichst schnell wieder in den Arbeitsmarkt und das soziale Leben zu integrieren.
Rehabilitation ist ein zentrales Element bei der Bewältigung der Folgen eines Wegeunfalls. Im Rahmen der medizinischen Rehabilitation geht es um die Wiederherstellung der körperlichen und geistigen Gesundheit der betroffenen Person. Dazu gehören die Erstversorgung nach dem Unfall sowie notwendige Rehabilitationsmaßnahmen wie Physiotherapie, ergotherapeutische und psychotherapeutische Behandlungen oder Anpassungen des Arbeitsplatzes.
Im Rahmen der beruflichen Rehabilitation unterstützt die BG den Wiedereinstieg in das Berufsleben. Dies kann durch Umschulungen, Fort- oder Weiterbildungen sowie durch Hilfsmittel und Anpassungen des Arbeitsplatzes erfolgen.
Die soziale Rehabilitation hat das Ziel, die Teilhabe am gesellschaftlichen Leben zu erhalten oder wiederherzustellen. Dazu zählen zum Beispiel Hilfen zur Mobilität oder zur Anpassung der häuslichen Umgebung.
Pflegegeld ist für Personen vorgesehen, die nach einem Wegeunfall dauerhaft pflegebedürftig sind und Pflegeleistungen in Anspruch nehmen. Die Höhe des Pflegegeldes richtet sich nach der Schwere der Pflegebedürftigkeit und dem dafür erforderlichen Hilfebedarf.
Neben den Rehabilitationsleistungen stehen den betroffenen Personen nach einem Wegeunfall auch finanzielle Entschädigungen zu. Hierzu zählt das Regelentgelt, das während der ersten sechs Wochen nach dem Unfall vom/von der Arbeitgeber:in weitergezahlt wird. Ab der siebten Woche übernimmt die BG die Zahlung von Verletztengeld, deren Höhe sich am Regelentgelt orientiert.
Pause, Tanken, Einkauf: Was gilt als Wegeunfall?
Mittagspause: Der Weg vom Betrieb zur Kantine, zum Restaurant oder zum Bäcker und zurück ist versichert, weil Essen der Erhaltung der Arbeitskraft dient. Das Essen selbst ist dagegen Privatsache – wer sich in der Kantine verschluckt, hat keinen Arbeitsunfall.
Tanken: Das Tanken gilt grundsätzlich als private Vorbereitung und ist nicht versichert. Eine Ausnahme besteht nur, wenn das Tanken unterwegs unvorhergesehen notwendig wird, um den Arbeitsweg überhaupt fortsetzen zu können.
Einkaufen und Erledigungen: Wer den Arbeitsweg für private Besorgungen unterbricht, verliert für die Dauer der Unterbrechung den Versicherungsschutz. Nach einer kurzen Unterbrechung (Faustregel: unter zwei Stunden) lebt er beim Weiterfahren auf dem eigentlichen Arbeitsweg wieder auf.
Verkehrsmittel: Ob Fahrrad, E-Scooter, Auto oder Bus – das gewählte Verkehrsmittel spielt keine Rolle. Entscheidend ist, dass der Weg mit der versicherten Tätigkeit zusammenhängt. Schuldhaftes Verhalten wie zu schnelles Fahren schließt den Schutz in der Regel nicht aus; anders kann es bei Alkohol- oder Drogeneinfluss als wesentlicher Unfallursache aussehen.
FAQ
Wie meldet der/die Arbeitnehmer:in einen Wegeunfall nachträglich?Um einen Wegeunfall nachträglich zu melden, muss der/die Arbeitnehmer:in sich an seine/ihre Arbeitgeber:in und die für seinen/ihren Arbeitsbereich zuständige Berufsgenossenschaft wenden. Es ist wichtig, dies so schnell wie möglich zu tun, damit alle erforderlichen Unterlagen und Informationen gesammelt werden können.
Ist ein Wegeunfall ohne Verletzung meldepflichtig?
Ein Wegeunfall ist in der Regel meldepflichtig, wenn eine Arbeitsunfähigkeit aufgrund von Verletzungen zu erwarten ist. Sollten jedoch keine Verletzungen vorliegen oder keine Arbeitsunfähigkeit zu erwarten sein, ist eine Meldung möglicherweise nicht erforderlich. Es ist ratsam, sich im Zweifelsfall an die zuständige Berufsgenossenschaft zu wenden.
Welche Versicherungen decken Wegeunfälle ab?
Wegeunfälle sind grundsätzlich durch die gesetzliche Unfallversicherung abgedeckt, die von der zuständigen Berufsgenossenschaft verwaltet wird. Diese Versicherung schützt Arbeitnehmer:innen auf dem direkten Weg zwischen Wohnung und Arbeitsstätte.
Wann sollte man nach einem Wegeunfall einen Arzt aufsuchen?
Nach einem Wegeunfall sollte man unverzüglich einen Durchgangsarzt (D-Arzt) aufsuchen, insbesondere wenn Verletzungen oder Schmerzen auftreten. Selbst wenn die Verletzungen zunächst gering erscheinen, ist es wichtig, mögliche gesundheitliche Folgen abzuklären und eine entsprechende Dokumentation der Verletzungen zu erhalten.
Welche Rolle spielt die Berufsgenossenschaft bei einem Wegeunfall?Die Berufsgenossenschaft übernimmt die Leistungen der gesetzlichen Unfallversicherung bei Wegeunfällen. Dazu gehören die Behandlung von Verletzungen, finanzielle Entschädigung bei Arbeitsunfähigkeit und gegebenenfalls die Reha- oder Rentenleistungen. Die Berufsgenossenschaft stellt auch sicher, dass der/die betroffene Arbeitnehmer:in die erforderlichen Leistungen erhält und unterstützt bei der Klärung der Versicherungsansprüche.
Wie geht man bei einem Wegeunfall mit Sachschaden vor?
Bei einem Wegeunfall mit Sachschaden sollte zunächst der/die Arbeitgeber:in und die zuständige Berufsgenossenschaft informiert werden. Es ist ebenfalls sinnvoll, bei der Polizei eine Unfallanzeige zu erstatten und alle etwaigen Belege, Zeugenaussagen und Beweise zu sammeln. Je nach Einzelfall kann auch die private Haftpflichtversicherung eine Rolle spielen und möglicherweise bei der Deckung von Sachschäden beteiligt sein.
Was zählt alles als Wegeunfall?
Als Wegeunfall zählt jeder Unfall auf dem unmittelbaren Weg zwischen Wohnung und Arbeitsstätte, außerdem Umwege, um Kinder in Betreuung zu bringen, wegen einer Fahrgemeinschaft oder weil eine Straße gesperrt ist. Auch der Weg zur Kita aus dem Homeoffice ist versichert.
Ist ein Wegeunfall das Gleiche wie ein Arbeitsunfall?
Rechtlich ist der Wegeunfall eine Unterform des Arbeitsunfalls (§ 8 Abs. 2 SGB VII). Er wird genauso gemeldet und von der Berufsgenossenschaft getragen. Der Unterschied: Beim Arbeitsunfall passiert der Unfall während der Arbeit, beim Wegeunfall auf dem Weg dorthin oder nach Hause.
Was zahlt die BG bei einem Wegeunfall?
Die Berufsgenossenschaft übernimmt Heilbehandlung, Medikamente, Hilfsmittel und Rehabilitation. Nach den ersten sechs Wochen Entgeltfortzahlung durch den/die Arbeitgeber:in zahlt sie Verletztengeld. Bleibt die Erwerbsfähigkeit länger als 26 Wochen um mindestens 20 % gemindert, kann eine Verletztenrente folgen. Sachschäden und Schmerzensgeld zahlt die BG nicht – hier haftet gegebenenfalls die Kfz-Haftpflicht des Unfallverursachers.
Was muss ich machen, wenn ich einen Wegeunfall hatte?
Lass dich bei einem Durchgangsarzt (D-Arzt) behandeln und sag dort, dass es sich um einen Wegeunfall handelt. Informiere dann deine:n Arbeitgeber:in, der/die bei mehr als drei Tagen Arbeitsunfähigkeit eine Unfallanzeige an die Berufsgenossenschaft schickt. Notiere Unfallort, Uhrzeit, Route und Zeug:innen.
Unfallbedingte Ausfälle im Blick behalten: Mit dem Abwesenheitsmanagement von flair erfasst Du Krankheitstage und Arbeitsunfälle zentral – inklusive Übersicht über laufende Entgeltfortzahlung.
Disclaimer:
flair übernimmt für die rechtliche Stimmigkeit keine Konsequenzen. Der Inhalt dieses Artikels dient lediglich dem Informationszweck und kann nicht mit einer Rechtsberatung gleichgestellt werden. Unser Angebot ist ohne Gewähr auf die Richtigkeit und Vollständigkeit der genannten Inhalte.
In Verbindung stehende Artikel
Arbeiten trotz Krankmeldung: Was ist erlaubt?
In diesem Beitrag erfährst Du, wann und unter welchen Bedingungen das Arbeiten trotz Krankschreibung erlaubt ist und wie Du mithilfe unserer Software Krankmeldungen verwalten kannst.
Lohnfortzahlung im Krankheitsfall: Dauer, Höhe und Voraussetzungen
Auch während einer längeren Krankheit, müssen Arbeitnehmer:innen ihren Lebensunterhalt bestreiten. Dieser Beitrag vermittelt dir einen Überblick über die wichtigsten Informationen rund um die Entgeltfortzahlung im Krankheitsfall.
Sonderurlaub: Anspruch, Anlässe und wie viele Tage üblich sind
Hochzeit, Geburt, Todesfall, Umzug oder krankes Kind: Wann Beschäftigte bezahlt freigestellt werden, worauf sich der Anspruch stützt und wie viele Tage je Anlass üblich sind. Mit Übersichtstabelle, Beispiel und FAQ.