


 EN
 DE
 CH
 AT

Lohnsteuer-Jahresausgleich 2026: Pflicht des Arbeitgebers, Ablauf und Fristen
Kurz gesagt: Mit „Lohnsteuer-Jahresausgleich“ sind zwei Dinge gemeint. Der Arbeitgeber gleicht nach § 42b EStG am Jahresende die einbehaltene Lohnsteuer mit der Jahreslohnsteuer ab und erstattet zu viel gezahlte Steuer; ab zehn Beschäftigten ist er dazu verpflichtet. Arbeitnehmende holen sich zu viel gezahlte Steuer über die Einkommensteuererklärung zurück, die früher ebenfalls „Lohnsteuerjahresausgleich“ hieß. Freiwillig geht das vier Jahre rückwirkend, für 2026 also bis zum 31. Dezember 2030.
Der Begriff Lohnsteuerjahresausgleich bezieht sich auf die Überprüfung der gezahlten Lohnsteuer eines/einer Arbeitnehmenden im Verlauf eines Kalenderjahres. Der Zweck des Lohnsteuerjahresausgleichs besteht darin, sicherzustellen, dass die gezahlte Lohnsteuer den tatsächlichen Einkommensverhältnissen des/der Arbeitnehmenden entspricht.
Im Rahmen des Lohnsteuerjahresausgleichs werden verschiedene Faktoren berücksichtigt, wie zum Beispiel die Anzahl der Kinder, die Höhe des Einkommens und die gezahlten Steuern. Der Lohnsteuerjahresausgleich kann dazu führen, dass der/die Arbeitnehmende eine Steuerrückerstattung erhält oder dass eine Nachzahlung geleistet werden muss. In jedem Fall ist es wichtig, den Lohnsteuerjahresausgleich sorgfältig durchzuführen, um sicherzustellen, dass die Steuerzahlungen korrekt sind und keine Fehler gemacht wurden.
Grundlagen des Lohnsteuerjahresausgleichs
Der Lohnsteuerjahresausgleich wird einmal im Jahr durchgeführt, meist zum Ablauf des Kalenderjahres und dient dazu, die im Laufe des Jahres gezahlte Lohnsteuer zu korrigieren. Den betrieblichen Lohnsteuer-Jahresausgleich übernimmt die Lohnbuchhaltung des Arbeitgebers; die Einkommensteuererklärung erstellen Arbeitnehmende selbst oder mit Hilfe einer Steuerberatung bzw. eines Lohnsteuerhilfevereins.
Die Jahreslohnsteuer ist die Summe der Lohnsteuerbeträge, die im Laufe des Jahres von einem/einer Arbeitnehmenden gezahlt wurden. Die Lohnabrechnung enthält auch Informationen über die gezahlte Lohnsteuer. Die Lohnabrechnung ist eine Aufstellung aller Gehalts- und Lohnzahlungen, die ein/e Arbeitnehmer:in im Laufe des Jahres erhalten hat. Wenn die gezahlte Lohnsteuer höher ist als die tatsächlich fällige Lohnsteuer, kann der/die Arbeitnehmende eine Rückerstattung beantragen. Wenn die gezahlte Lohnsteuer niedriger ist als die tatsächlich fällige Lohnsteuer, muss der/die Arbeitnehmende eine Nachzahlung leisten.
Das Lohnkonto ist ein wichtiges Dokument für den Lohnsteuerjahresausgleich. Es enthält alle Informationen über die Lohn- und Gehaltszahlungen, die ein/e Arbeitnehmer:in im Laufe des Jahres erhalten hat. Das Lohnkonto enthält auch Informationen über die gezahlte Lohnsteuer, die Sozialversicherungsbeiträge und andere Abzüge.
Der Lohnsteuerjahresausgleich dient dazu, die im Laufe des Jahres gezahlte Lohnsteuer zu korrigieren und sicherzustellen, dass Arbeitnehmenden die korrekte Lohnsteuer zahlen.
Lohnsteuer-Jahresausgleich durch den Arbeitgeber (§ 42b EStG)
Arbeitgeber dürfen den Lohnsteuer-Jahresausgleich für Beschäftigte durchführen, die das ganze Kalenderjahr bei ihnen angestellt waren. Wer am 31. Dezember mindestens zehn Arbeitnehmende beschäftigt, muss ihn durchführen (§ 42b Abs. 1 EStG). Dabei wird die Summe der monatlich einbehaltenen Lohnsteuer mit der Jahreslohnsteuer verglichen; zu viel gezahlte Lohnsteuer wird erstattet. Eine Nachforderung durch den Arbeitgeber gibt es nicht.
Zeitpunkt: frühestens mit der Lohnabrechnung für Dezember, spätestens mit der Abrechnung für Februar des Folgejahres (§ 42b Abs. 3 EStG). Den erstatteten Betrag vermerkt der Arbeitgeber im Lohnkonto (§ 42b Abs. 4 EStG).
Ausgeschlossen ist der Ausgleich unter anderem, wenn
- die beschäftigte Person das nicht möchte,
- im Jahr ganz oder teilweise Steuerklasse V oder VI galt oder nur für einen Teil des Jahres Steuerklasse II, III oder IV,
- ein Freibetrag oder Hinzurechnungsbetrag berücksichtigt oder das Faktorverfahren angewendet wurde,
- Kurzarbeitergeld, Mutterschaftsgeld, Zuschuss zum Mutterschaftsgeld oder andere Lohnersatzleistungen bezogen wurden,
- steuerfreier Arbeitslohn aus einer Auslandstätigkeit vorlag.
Einkommensteuererklärung: Fristen für Arbeitnehmende
Ohne Pflicht zur Abgabe (Antragsveranlagung, § 46 Abs. 2 Nr. 8 EStG) haben Arbeitnehmende vier Jahre Zeit: Die Erklärung für 2026 kann bis zum 31. Dezember 2030 eingereicht werden. Wer zur Abgabe verpflichtet ist, etwa wegen Steuerklasse V/VI, eines Freibetrags oder mehr als 410 Euro Lohnersatzleistungen wie Kurzarbeitergeld (§ 46 Abs. 2 EStG), muss die Erklärung bis zum 31. Juli des Folgejahres abgeben (§ 149 Abs. 2 AO); mit Steuerberatung gilt eine längere Frist.
Steuerklassen und Freibeträge
In Deutschland gibt es verschiedene Steuerklassen und Freibeträge, die bei der Berechnung des Lohnsteuerjahresausgleichs berücksichtigt werden. Im Folgenden werden die Steuerklassen und Freibeträge erläutert.
Die Steuerklassen III und V sind für Ehepaare oder eingetragene Lebenspartnerschaften vorgesehen, bei denen ein/e Partner:in deutlich mehr verdient als der/die andere. Der/die Partner:in mit dem höheren Einkommen wird in die Steuerklasse III eingestuft, während der/die Partner:in mit dem niedrigeren Einkommen in die Steuerklasse V eingestuft wird. Durch diese Aufteilung der Steuerklassen kann das zu versteuernde Einkommen insgesamt reduziert werden.
Neben den Steuerklassen III und V gibt es noch weitere Steuerklassen, die je nach individueller Situation gewählt werden können. Die Steuerklasse I ist für Ledige oder Alleinerziehende vorgesehen, während die Steuerklasse II für Alleinerziehende mit mindestens einem Kind unter 18 Jahren gilt. Die Steuerklasse IV ist für Ehepaare oder eingetragene Lebenspartnerschaften vorgesehen, bei denen beide Partner:innen in etwa gleich viel verdienen. Die Steuerklasse VI spielt erst eine Rolle, wenn Du einen zweiten Job in Anspruch nimmst und ist gänzlich unabhängig vom Familienstand. Die Steuerbeträge unterscheiden sich je nach Steuerklasse, weshalb es sinnvoll ist sich über die Einordnung und die Möglichkeiten zu informieren.
Zusätzlich zu den Steuerklassen gibt es auch individuelle Freibeträge und Kinderfreibeträge, die bei der Berechnung des Lohnsteuerjahresausgleichs berücksichtigt werden. Der individuelle Freibetrag wird in Abhängigkeit vom Einkommen und der persönlichen Situation des/der Steuerpflichtigen festgelegt. Kinderfreibeträge werden für Kinder gewährt, die im Haushalt des/der Steuerpflichtigen leben und für die er/sie Kindergeld erhält.
Insgesamt gibt es also verschiedene Steuerklassen und Freibeträge, die bei der Berechnung des Lohnsteuerjahresausgleichs berücksichtigt werden müssen. Durch die Wahl der richtigen Steuerklasse und die Berücksichtigung der individuellen Freibeträge und Kinderfreibeträge kann das zu versteuernde Einkommen reduziert werden.
Besonderheiten im Lohnsteuerjahresausgleich
Einmalzahlungen und Sonderzahlungen wie Urlaubsgeld, Weihnachtsgeld und Winterausfallgeld sind steuerpflichtige Einkünfte und werden im Lohnsteuerjahresausgleich berücksichtigt. Dabei ist zu beachten, dass diese Zahlungen in der Regel mit einem höheren Steuersatz belastet werden als das reguläre Gehalt. Es empfiehlt sich daher, eine günstige Steuerklasse zu wählen oder die Einmalzahlungen auf mehrere Monate zu verteilen, um eine zu hohe Steuerbelastung zu vermeiden.
Mutterschaftsgeld und Kurzarbeitergeld sind zwar steuerfrei (§ 3 Nr. 1 und 2 EStG), unterliegen aber dem Progressionsvorbehalt (§ 32b EStG): Sie erhöhen den Steuersatz auf das übrige Einkommen. Wer mehr als 410 Euro solcher Lohnersatzleistungen im Jahr erhalten hat, muss eine Einkommensteuererklärung abgeben (§ 46 Abs. 2 Nr. 1 EStG), und der Arbeitgeber darf für dieses Jahr keinen Lohnsteuer-Jahresausgleich durchführen.
Es gibt auch Ausnahmen, bei denen der/die Arbeitgeber:in keinen Lohnsteuerjahresausgleich für den/die Arbeitnehmende vornehmen muss. Dies ist zum Beispiel der Fall, wenn der/die Mitarbeitende nicht das ganze Kalenderjahr beim Arbeitgeber beschäftigt war oder für einen Teil des Ausgleichsjahres in eine andere Steuerklasse gefallen ist. Das gilt ebenso für Kurzarbeitende oder Saisonarbeitende.
Der Lohnsteuerjahresausgleich ist ein komplexes Thema, bei dem es viele Besonderheiten zu beachten gibt. Es empfiehlt sich daher, sich frühzeitig mit dem Thema auseinanderzusetzen und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen.
Durchführung des Lohnsteuerjahresausgleichs
Der Lohnsteuerjahresausgleich wird in der Regel am Ende des Kalenderjahres durchgeführt. Dabei werden die im Laufe des Jahres gezahlten Lohnsteuern mit den tatsächlich für das Jahr geschuldeten Steuern abgeglichen. Hierbei ist zu beachten, dass der/die Arbeitgebende die Lohnsteuerbescheinigung bis spätestens Ende Februar des Folgejahres ausstellen muss.
Sollte es im Laufe des Jahres zu Änderungen in den persönlichen Verhältnissen des/der Arbeitnehmenden kommen, wie beispielsweise einer Heirat oder Geburt eines Kindes, kann eine Korrektur des Lohnsteuerabzugs notwendig sein. Hierfür ist eine Änderung der Lohnsteuerbescheinigung notwendig, die der/die Arbeitgebende ausstellen muss.
Es ist wichtig, dass die Lohnsteuerbescheinigung sorgfältig geprüft wird, um Fehler zu vermeiden. Sollten Unstimmigkeiten auftreten, ist es ratsam, sich an eine/n Steuerberater:in oder das Finanzamt zu wenden.
Letztendlich ist die Durchführung des Lohnsteuerjahresausgleichs ein wichtiger Schritt für Arbeitnehmer:innen, um sicherzustellen, dass sie nicht zu viel Lohnsteuer zahlen und gegebenenfalls eine Rückerstattung erhalten.
Weitere Aspekte des Lohnsteuerjahresausgleichs
Ein Lohnsteuerhilfeverein ist eine gemeinnützige Organisation, die Arbeitnehmenden bei der Erstellung ihrer Steuererklärung und beim Lohnsteuerjahresausgleich hilft. Mitglieder können eine professionelle Beratung in Anspruch nehmen und ihre Steuerangelegenheiten von einem/einer Steuerexpert:in bearbeiten lassen. Der Lohnsteuerhilfeverein kann auch bei der Antragsveranlagung helfen.
Die Antragsveranlagung ist eine Option für Arbeitnehmende, die im Laufe des Jahres mehrere Arbeitgebende hatten oder bei denen der/die Arbeitgebende keine Lohnsteuerbescheinigung ausgestellt hat. In diesem Fall muss der/die Arbeitnehmende eine Steuererklärung einreichen, um den Lohnsteuerjahresausgleich durchzuführen. Der Lohnsteuerhilfeverein kann bei der Erstellung der Steuererklärung helfen und sicherstellen, dass alle relevanten Informationen berücksichtigt werden.
Der Solidaritätszuschlag ist eine zusätzliche Steuer, die erhoben wird, um die Kosten der deutschen Wiedervereinigung zu decken. Der Solidaritätszuschlag beträgt derzeit 5,5% der Einkommensteuer und wird automatisch vom Finanzamt erhoben. Die meisten Arbeitnehmenden zahlen ihn seit 2021 nicht mehr, weil er erst oberhalb einer Freigrenze anfällt: 2026 bei einer Einkommensteuer von mehr als 20.350 Euro, bei Zusammenveranlagung von mehr als 40.700 Euro.
Die Kirchensteuer ist eine Steuer, die von Mitgliedern der Kirche gezahlt wird. Die Kirchensteuer beträgt in der Regel 8% oder 9% der Einkommensteuer und wird automatisch vom Finanzamt erhoben, sofern der/die Arbeitnehmenden der Kirche beigetreten ist. Arbeitnehmende, die nicht Mitglied einer Kirche sind, müssen keine Kirchensteuer zahlen.
Viele Aspekte des Lohnsteuerjahresausgleichs, müssen von den Arbeitnehmenden berücksichtigt werden. Der Lohnsteuerhilfeverein und die Antragsveranlagung können helfen, Steuerangelegenheiten zu klären, während der Solidaritätszuschlag und die Kirchensteuer zusätzliche Steuern darstellen, die von Arbeitnehmer:innen gezahlt werden müssen.
Rechtliche Aspekte
Beim Lohnsteuerjahresausgleich müssen verschiedene rechtliche Aspekte beachtet werden. Im Folgenden werden die wichtigsten Aspekte erläutert.
Rechtsgrundlage für den Ausgleich durch den Arbeitgeber ist § 42b EStG, für Arbeitnehmende die Veranlagung zur Einkommensteuer nach § 46 EStG. Eine freiwillige Erklärung (Antragsveranlagung) ist bis zu vier Jahre nach Ablauf des Steuerjahres möglich; wer zur Abgabe verpflichtet ist, muss sie bis zum 31. Juli des Folgejahres einreichen, mit Steuerberatung gilt eine längere Frist.
Ein wichtiger Aspekt beim Lohnsteuerjahresausgleich ist die Berücksichtigung von Werbungskosten. Diese können von den Einkünften abgezogen werden und mindern somit die Steuerlast. Hierbei sind jedoch bestimmte Voraussetzungen zu erfüllen, wie beispielsweise die berufliche Veranlassung der Kosten und deren Nachweis.
Gegen den Einkommensteuerbescheid können Arbeitnehmende innerhalb eines Monats nach Bekanntgabe Einspruch einlegen (§ 355 AO).
Personenbezogene Lohndaten dürfen dabei nur für die Lohnabrechnung und Besteuerung verarbeitet werden; es gelten die allgemeinen Regeln der DSGVO.
Fazit
Alles in Allem ist der Lohnsteuerjahresausgleich eine wichtige Möglichkeit für Arbeitnehmende, um zu viel gezahlte Steuern zurückzufordern. Durch die Abgabe einer Einkommensteuererklärung können Arbeitnehmer:innen prüfen, ob sie Anspruch auf eine Steuerrückerstattung haben.
Es ist wichtig zu beachten, dass der Lohnsteuerjahresausgleich nur für Arbeitnehmende gilt, die im Laufe des Jahres Lohnsteuer gezahlt haben. Selbstständige und Freiberufler müssen die Lohnsteuerberechnung auf andere Weise durchführen.
Bei der Erstellung der Einkommensteuererklärung sollten Arbeitnehmende sorgfältig alle relevanten Dokumente sammeln und prüfen, ob sie alle möglichen Abzüge und Steuervorteile nutzen. Eine sorgfältige Vorbereitung kann dazu beitragen, dass Arbeitnehmende eine höhere Steuerrückerstattung erhalten.
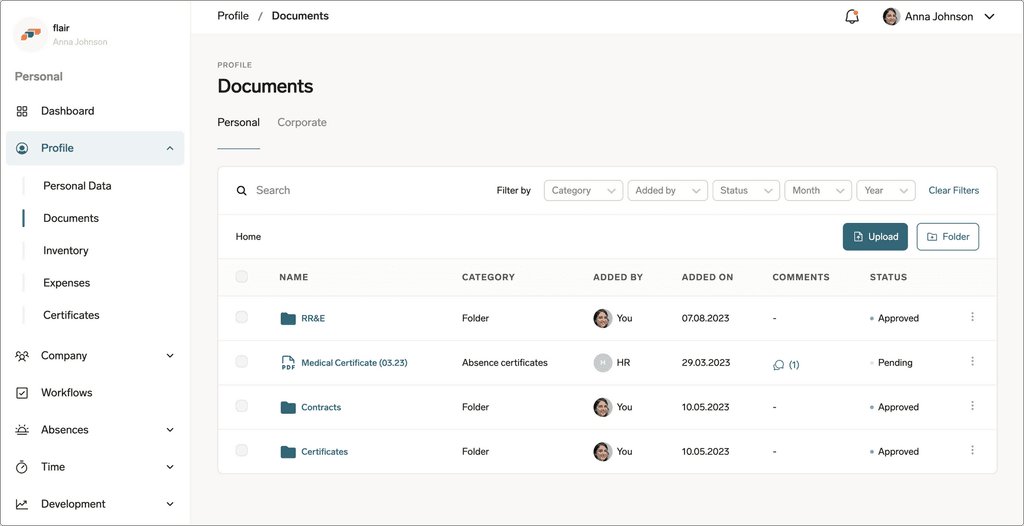
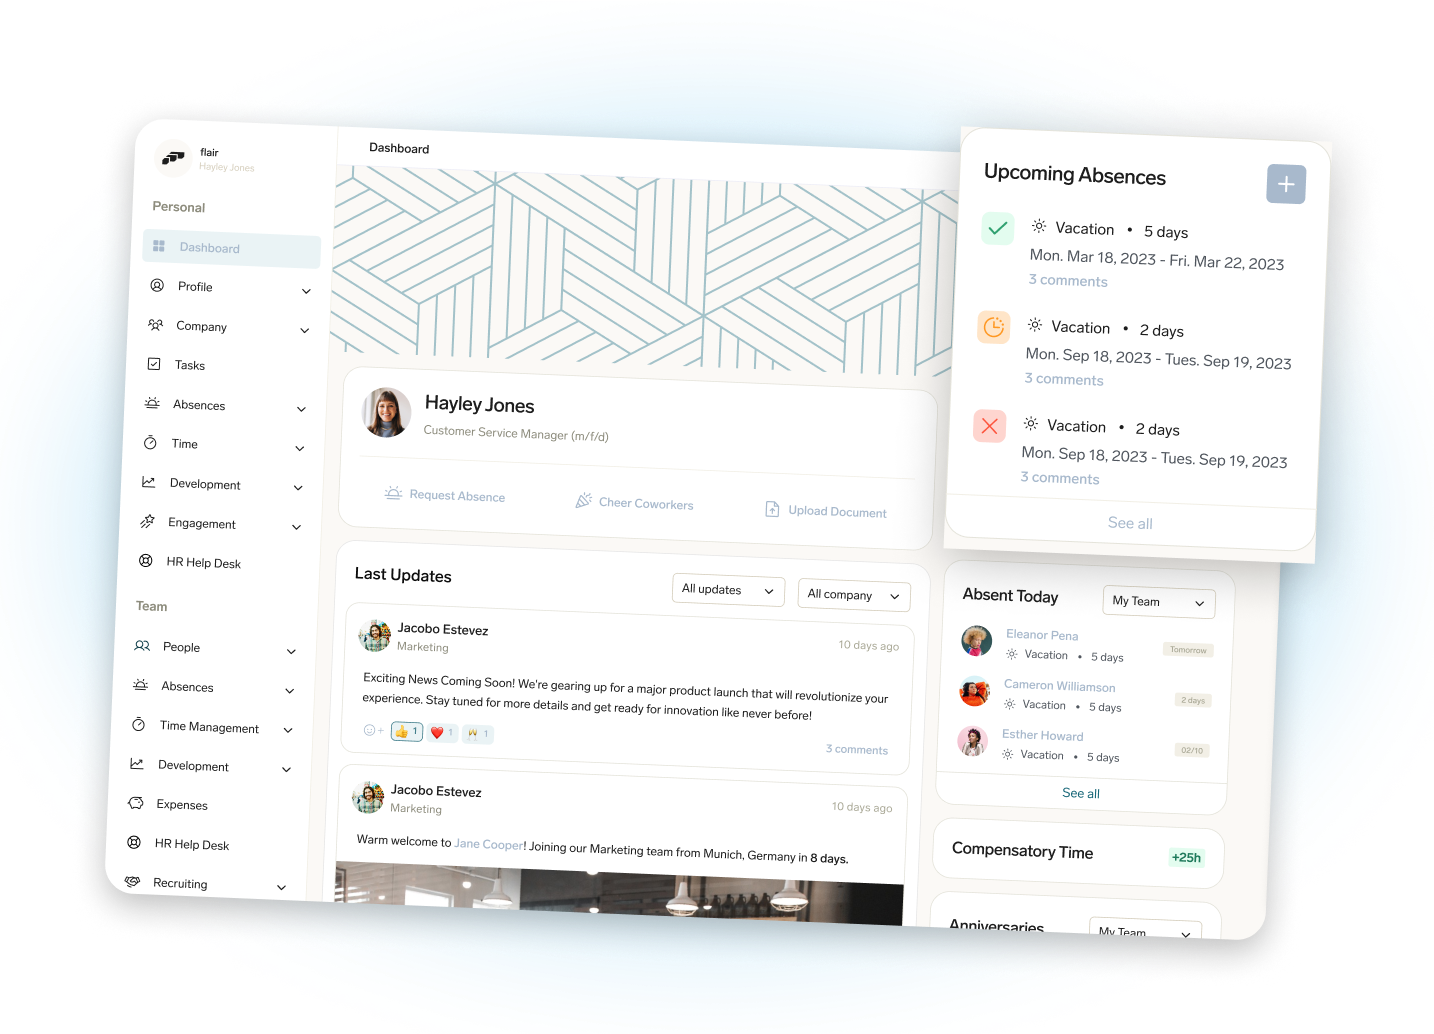
Mit flair wird die Vorbereitung für deine Lohnsteuerabrechnung ganz einfach. Als HR-Mitarbeiter:in kannst Du die nötigen Dokumente deinem Team im flair Employee Hub zur Verfügung stellen und dank der Integration mit DATEV die Lohnbuchhaltung alle in einem System erledigen. Dadurch, dass flair nativ auf Salesforce aufgebaut ist, bleibt die Datenübertragung dabei DSGVO-Konform und sicher.
Stand: Oktober 2026.
Disclaimer:
flair übernimmt für die rechtliche Stimmigkeit keine Konsequenzen. Der Inhalt dieses Artikels dient lediglich dem Informationszweck und kann nicht mit einer Rechtsberatung gleichgestellt werden. Unser Angebot ist ohne Gewähr auf die Richtigkeit und Vollständigkeit der genannten Inhalte.
In Verbindung stehende Artikel
Midijob 2026: Grenze 603,01–2.000 €, Rechner & Beispiel
Ein Midijob ist eine Beschäftigung im Übergangsbereich von 603,01 bis 2.000 € im Monat (2026). Grenzen, Faktor F, Formel, Rechenbeispiel, Arbeitgeberanteil und Pflichten für Arbeitgeber, mit Midijob-Rechner und FAQ.
Schmutzzulage: Anspruch, Höhe im TVöD und Steuer in Deutschland und Österreich
Die Schmutzzulage bzw. Erschwerniszulage wird an Arbeitnehmende gezahlt, die sich während ihrer Arbeitszeit in besonders ungewöhnliche oder auch risikoreiche Situationen bringen.
Qualifizierte elektronische Signatur (QES): Definition, Beispiel und Einsatz im HR
Die qualifizierte elektronische Signatur (QES) ist eine spezielle Form der digitalen Signatur, die viel Vertrauen und Sicherheit für Online-Transaktionen bietet. Sie ist in dieser digitalen Welt kaum noch wegzudenken.