


 EN
 DE
 CH
 AT

Feiertagszuschlag und Sonntagszuschlag: Anspruch, Höhe und Steuerfreiheit 2026
 Katrin Kizilkan
Viele Arbeitnehmende arbeiten nicht gerne an Sonn- und Feiertagen. Dennoch gibt es bestimmte Voraussetzungen, unter denen eine Beschäftigung von Arbeitgeber:innen für diese Tage angeordnet werden darf. In vielen Fällen haben Arbeitnehmende sogar die Möglichkeit, ihr Grundghalt aufzustocken, denn oft gewähren Unternehmen einen Feiertagszuschuss. Aber wann wird ein Feiertagszuschlag gezahlt? Welche Personengruppen profitieren davon? Welche besonderen Feiertagsabgaben sind zu beachten? Was müssen Arbeitgeber:innen bei Nachtarbeit wissen? Auf all diese Fragen wollen wir dir in diesem Artikel eine Antwort geben. Wir erklären dir genau, worum es sich beim Feierzuschlag handelt und was dabei zu beachten ist.
Definition Feierzuschlag
Was ist der Feierzuschlag überhaupt? Befassen wir uns zunächst mit dem Begriff „Feiertagsarbeit“. Darunter ist eine Tätigkeit zu verstehen, die an einem Feiertag zwischen 0 Uhr und 24 Uhr von Arbeitnehmenden ausgeführt wird. Der Folgetag zählt ebenfalls zum Feiertag bis einschließlich 4 Uhr morgens, allerdings nur unter der Voraussetzung, dass Arbeitnehmende am Feiertag ihre Arbeit verrichtet haben.
Die Grundlage für die gesetzliche Regelung findet sich im Arbeitszeitgesetz. Gemäß § 9 ArbZG zählen Feiertage und Sonntag nicht zu den offiziellen Arbeitstagen, weshalb an diesen Tagen nicht gearbeitet werden darf. Von dieser Regelung gibt es laut § 10 ArbZG Ausnahmen. Ausgenommen von dieser Regelung sind bestimmte Branchen, da ansonsten die Gesellschaft nicht mehr funktionieren würde. Zu diesen Ausnahmen zählen beispielswseise die Gastronomie und der Pflegebereich. Gehen Arbeitnehmende in diesen Branchen einer Beschäftigung nach, dürfen Arbeitgeber:innen Sonn- und Feiertagsarbeit verlangen.
Beim gesetzlichen Feiertagszuschlag handelt es sich um eine Zulage, die auf den Grundlohn bezahlt wird. Gezahlt wird dieser Zuschlag dann, wenn Arbeitnehmende einer Beschäftigung an Feiertagen nachgehen und Arbeitnehmer:innen einwilligen, einen Zuschlag zu gewähren.
Ein gesetzlicher Anspruch auf Zahlung eines Feiertagzuschlages besteht für Arbeitnehmer nicht. Das hat auch das Bundesarbeitsgericht mit seinem Urteil vom 11.01.2006 (5 AZR 97/05) bestätigt. Arbeitnehmende, die an Sonn- und Feiertagen ihrer Arbeit nachgehen, können den Feiertagszuschlag nicht verlangen. Dennoch haben sie einen gesetzlichen Anspruch auf einen Ersatzruhetag, der innerhalb einer Zeitspanne von 8 Wochen von Arbeitgeber:innen gewährt werden muss. Diesesr Ersatzruhetag entspricht einem Freizeitausgleich. In dieser Regelung ist nicht die Zahlung von Zuschlägen enthalten.
Dennoch wird von vielen Arbeitgeber:innen ein Feiertagszuschlag gewährt und schriftlich festgehalten.
Wann und für wen ist Arbeiten an Feiertagen zulässig?
Damit kann festgehalten werden: Feiertagszuschlag bekommen Arbeitnehmende dann, wenn sie ihrer Beschäftigung an einem Feiertag nachgehen und Arbeitgeber:innen die Zulage genehmigt. Auch in Bezug auf die Höhe gibt es keine einheitliche Regelung, da der gesetzliche Anspruch entfällt. Gemäß § 9 ArbZG besteht ein generelles Beschäftigungsverbot an gesetzlichen Feiertagen. Bestimmte Berufsbranchen sind von dieser Regelung ausgenommen.
Zu diesen Branchen zählen:
- Not- und Rettungsdienste
- Pflegepersonal, die in Krankenhäusern und Betreuungseinrichtungen beschäftigt sind
- Feuerwehr
- Betriebe in der Landwirtschaft
- Gastronomie
- Verkehrsbetriebe
- Presse- und Nachrichtenagenturen
- Wasser- und Energieversorgung
- Anlagen- und Betriebsbewachungen
Aber auch in diesen Branchen ist die Feiertagsarbeit an bestimmte Voraussetzungen gebunden. Arbeitgeber:innen dürfen nur dann eine Beschäftigung an einem Feiertag verlagern, wenn es unausweichlich ist. Das bedeutet: in diesen Fällen ist es nicht möglich die zu verrichtende Arbeit auf einen Werktag zu verlagern.
Wann erhält man einen Feiertagszuschlag?
Da kein gesetzlicher Anspruch besteht, können Arbeitnehmer:innen auch nicht darauf bestehen. Die einzige Ausnahme hierbei bildet der Nachtzuschlag – muss eine Beschäftigung in der Nacht ausgeführt werden, haben Arbeitnehmende einen gesetzlichen Anspruch auf einen Zuschlag zum Stundenlohn.
Verpfllichtend sind die Zuschläge allerdings dann, wenn sie im Arbeitsvertrag, in der Betriebsvereinbarung oder im Tarifvertrag schriftlich festgelegt worden sind. Kommt es zu einer betrieblichen Übung, kann auch daraus ein Lohnzuschlag resultieren.
Wie verhält sich die Situation an Weihnachten, den Weihnachtsfeiertagen und Sylvester? In diesen Fällen haben Arbeitnehmer:innen nur dann einen Anspruch auf Zahlung einer Zulage, wenn dieser schriftlich im Voraus festgehalten worden ist.
Bekommen Arbeitnehmer:innen einen Feiertagszuschlag, wenn sie am Ostersonntag und Pfingstsonntag arbeiten? Beide Tagen zählen in Deutschland (Ausnahme bildet dabei Brandenburg) nicht zu den gesetzlichen Feiertagen. Daraus resultiert, dass sie auch keinen Anspruch haben auf die Zahlung eines Feiertagszuschlages. Sie können aber einen Sonntagszuschlag erhalten.
Wie schaut es mit der Rufbereitschaft bzw. dem Bereitschaftsdienst aus?
Der Bereitschaftsdienst gilt gesetzlich als Ruhezeit und wird demnach nicht als Arbeitszeit angesehen. Aus diesem Grund erhalten Arbeitnehmende auch keinen Feiertagszuschlag. Leisten Arbeitnehmende Bereitschaftsdienst und dieser fällt auf einen Feiertag, wird ihnen jedoch für die geleisteten Arbeitsstunden ein Zuschlag gewährt. Bei einem Minijob kann von Arbeitgeber:innen ein solcher Zuschlag ausgezahlt werden. Begründung dafür ist der Grundsatz der Gleichbehandlung.
Wie schaut es bei der Kurzarbeit aus?
Erhalten Arbeitnehmer:innen Kurzarbeitergeld sind paar Regeln zu beachten:
- Der Zuschlag wird zum Soll-Entgelt von Arbeitnehmer:innen hinzugerechnet. Dieses Entgelt wird berechnet, sobald das Modell der Kurzarbeit gewählt wird.
- Der Feiertagszuschlag richtet sich nach den normal gezahlten Zuschlagen
- Kann der Zuschlag vom Unternehmen nicht berechnet werden, wird die letzte Abrechnung als Basis genommen.
Steuerrechtlich und sozialsversicherungsrechtlich gelten beim Minijob und bei Kurzarbeit die gleichen Bedingungen wie bei einer Vollzeitbeschäftigung.
Wie hoch fällt der Feiertagszuschlag aus?
Die Höhe ist nicht einheitlich geregelt, da kein gesetzlicher Anspruch besteht. Es gelten hierbei die Bestimmungen, die im Arbeitsvertrag, im Tarifvertrag oder in der Betriebsvereinbarung festgelegt worden sind. Der Feiertagszuschlag kann eine Höhe von bis zu 100 % betragen, an Weihnachten wird von Arbeitgebern oft ein Zuschlag von 150 % gezahlt. Auf dem Markt sind spezielle Software-Programme für die Personalverwaltung erhältlich, die den Zuschlag vollautomatisch berechnen. Dennoch kann festgehalten werden, dass der Zuschlag letztendlich vom Arbeitgeber bestimmt wird.
Worauf müssen Arbeitgeber:innen achten?
Wird an einem Sonntag gearbeitet haben Arbeitnehmende einen Anspruch auf einen Ersatzruhetag innerhalb von 2 Wochen. Bei Feiertagen beträgt diese Zeitspanne 8 Wochen.
Wird an Sonntagen gearbeitet, müssen Arbeitgeber:innen zudem sicherstellen, dass Arbeitnehmer:innen mindestens an 15 Sonntagen im Jahr frei haben.
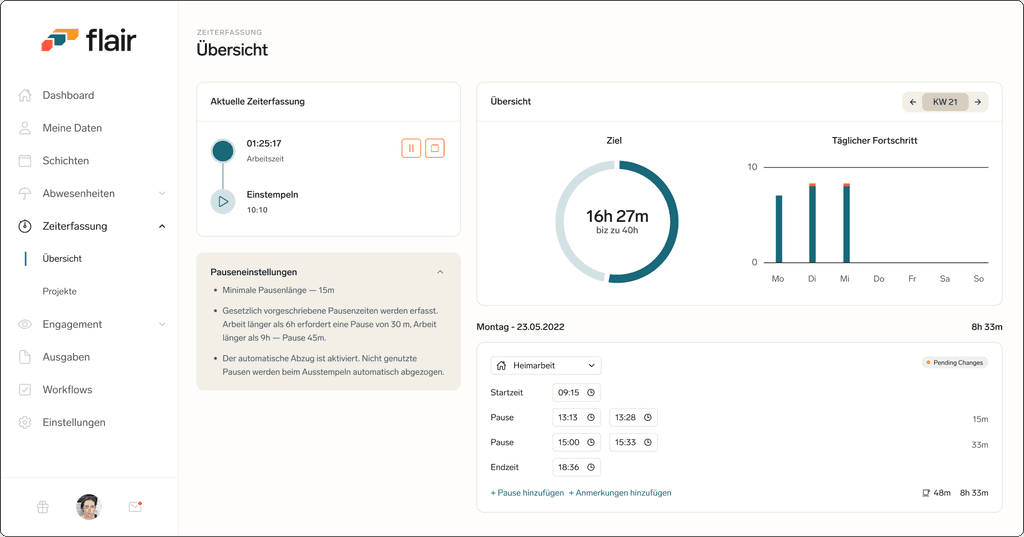
Generell sollte dir Arbeitszeit immer, am besten digital, erfasst werden. Dies ist mit den verschiedensten Softwarelösungen möglich. In flair können Mitarbeiter:innen für jeden Tag (auch sonn- und feiertags) ihre Arbeitszeit nach vorher festgelegten Regeln tracken. Das Ein- und Ausloggen ist von überall auf der Welt möglich, vom PC und in der App.
Für den steuerfreien Zuschlag gelten folgende Voraussetzungen:
- Der Sonntagszuschlag ist steuerfrei, wenn der Zuschlag die Grenze von 50 % des Grundlohnes nicht übersteigt. Die gleiche Regelung greift am Folgetag zwischen 0 und 4 Uhr morgens, wenn der Dienstbeginn von Arbeitnehmenden am Sonntag war.
- Um einen steuerfreien Feiertagszuschlag handelt es sich, wenn der Zuschlag 125 % des Grundlohnes nicht überschreitet. Auch hier gilt der Folgetag ebenfalls als steuerfrei innerhalb der festgelegten Grenzen, wenn am Feiertag gearbeitet worden ist.
Genauer bedeutet dies: Nachtzuschläge werden gewährt, wenn sie zwischen 20 Uhr und 6 Uhr des Folgetages ausgeführt werden. Steuerfrei sind diese Zuschläge bei Nachtarbeit, wenn sie innerhalb bestimmter Grenzen bleiben. Genauer gesagt: Sie dürfen 25 Prozent des Grundlohnes nicht überschreiten. Damit ist der Nachtarbeitszuschlag steuerfrei, wenn dieser maximal 12,50 Euro die Stunde beträgt. Der Zuschlag für Sonntagsarbeit beträgt maximal 50 Prozent des Grundlohnes. Damit sind bei Sonntagsarbeit höchstens 25 Euro pro Stunde steuerfrei. Auch die Stunden von 0 bis 4 Uhr des Folgetages zählen zur Sonntagsarbeit und sind in diesen Grenzen steuerfrei.
Für Arbeitsstunden, die an gesetzlichen Feiertagen ausgeführt worden sind, können Zuschläge in Höhe von bis zu 125 Prozent auf den Grundlohn entstehen. Das beträgt einen maximalen Betrag von 62,50 Euro die Stunde. Erhöht ist die Grenze an Heiligabend ab 14 Uhr, am ersten und zweiten Weihnachtsfeiertag und am 1. Mai. An diesen Tagen sind die Zuschläge bis zu einer Höhe von 150 Prozent steuerfrei. Maximal können damit 75 Euro die Stunde steuerfrei erreicht werden.
Allerdings muss hierbei beachtet werden: Diese Zuschläge sind nur unter der Voraussetzung steuerfrei, wenn die tatsächlich geleisteten Arbeitsstunden berechnet werden. Die komplette Lohnsteuer fällt an, wenn lediglich eine Pauschale gezahlt wird. In diesem Fall fallen auch Beiträge für die Sozialversicherung ganz regulär an. Diese Regelung greift auch dann, wenn die geltenden Obergrenzen nicht überschritten werden.
Sonntagszuschlag steuerfrei: Sätze und Grenzen nach § 3b EStG
Einen gesetzlichen Anspruch auf einen Sonntagszuschlag gibt es nicht; er ergibt sich aus Arbeitsvertrag, Tarifvertrag, Betriebsvereinbarung oder betrieblicher Übung. Zahlt der/die Arbeitgeber:in ihn aber für tatsächlich geleistete Sonntagsarbeit zusätzlich zum Grundlohn, bleibt er nach § 3b EStG bis zu festen Prozentsätzen steuerfrei:
| Arbeit | Steuerfreier Zuschlag (in % des Grundlohns) |
|---|---|
| Nachtarbeit (20 bis 6 Uhr) | 25 %, bei Arbeitsbeginn vor 0 Uhr für 0 bis 4 Uhr 40 % |
| Sonntagsarbeit (0 bis 24 Uhr) | 50 % |
| Gesetzliche Feiertage und 31. Dezember ab 14 Uhr | 125 % |
| 24. Dezember ab 14 Uhr, 25. und 26. Dezember, 1. Mai | 150 % |
- Grundlohn-Grenze Steuer: Für die Berechnung zählt höchstens ein Grundlohn von 50 Euro pro Stunde (§ 3b Abs. 2 EStG). Steuerfrei sind beim Sonntagszuschlag also maximal 25 Euro pro Stunde.
- Grundlohn-Grenze Sozialversicherung: Beitragsfrei bleibt der Zuschlag nur, soweit der Grundlohn, auf den er berechnet wird, nicht mehr als 25 Euro pro Stunde beträgt (§ 1 Abs. 1 Satz 1 Nr. 1 SvEV). Der Teil, der auf den Grundlohn oberhalb von 25 Euro entfällt, ist beitragspflichtig.
- Folgetag: Wer die Nachtschicht vor 0 Uhr beginnt, arbeitet von 0 bis 4 Uhr des Folgetags noch „am Sonntag“ (§ 3b Abs. 3 EStG).
- Sonntag und Feiertag zugleich: Fällt ein Feiertag auf einen Sonntag, gilt nur der Feiertagssatz von 125 % bzw. 150 %; Sonntags- und Feiertagszuschlag werden nicht addiert. Ein Nachtzuschlag kann dagegen hinzukommen.
- Ostersonntag und Pfingstsonntag sind außer in Brandenburg keine gesetzlichen Feiertage. Hier ist steuerlich nur der Sonntagszuschlag von 50 % begünstigt.
Rechenbeispiel: Eine Pflegekraft mit einem Grundlohn von 30 Euro pro Stunde arbeitet an einem Sonntag 8 Stunden und erhält laut Tarifvertrag 50 % Sonntagszuschlag, also 15 Euro pro Stunde bzw. 120 Euro. Der Zuschlag ist vollständig steuerfrei, weil der Grundlohn unter 50 Euro liegt. Sozialversicherungsfrei sind aber nur 50 % von 25 Euro, also 12,50 Euro pro Stunde (100 Euro); für die restlichen 2,50 Euro pro Stunde (20 Euro) fallen Beiträge an.
Neben dem Zuschlag gilt das Arbeitszeitgesetz: Wer an einem Sonntag arbeitet, bekommt innerhalb von zwei Wochen einen Ersatzruhetag, und mindestens 15 Sonntage im Jahr müssen beschäftigungsfrei bleiben (§ 11 ArbZG). Einen Überblick über Samstags-, Sonntags- und Nachtzuschläge gibt der Beitrag zum Wochenendzuschlag.
Wie werden Feiertagszuschläge berechnet?
Die Berechnung des Entgeltes ist im Einkommenssteuergesetz (§ 3 b) festgelegt. Hier finden sich auch alle Regelungen zur Berechnung von Feiertagszuschlägen, Sonntagszuschlägen und Nachtzuschlägen.
Rechenbeispiel:
Frau Müller arbeitet im Krankenhaus als Krankenschwester und erhält im Monat ein Gehalt von 3.000 Euro brutto. Sie hat eine 5-Tage-Woche und arbeitet 39 Stunden die Woche. Ihr Arbeitgeber bittet sie darum, am ersten Weihnachtsfeiertag und am Ostermontag zu arbeiten. In ihrem Arbeitsvertrag ist für diesen Fall geregelt, dass sie einen Feiertagszuschlag in Höhe von 150 % bekommt.
Damit berechnet sich die Formel folgendermaßen:
(Ihr Monatslohn x 12) dividiert durch 52 x wöchentliche Arbeitsstunden.
Daraus folgt wiederum:
3.000 Euro brutto x12 dividiert durch (52x39) = 17,31 €
Der Stundenlohn liegt damit innerhalb der Grenzen des Freibetrages (unterhalb von 25 Euro). Damit müssen auch keine Abgaben an die Sozialversicherung abgeführt werden.
Wie werden die Zuschläge nun berechnet? An beiden Tagen arbeitet sie jeweils 8 Stunden.
Der erste Weihnachtsfeiertag: 17,31 Euro 8 = 138,48 € +150 % =346,20 €
Anmerkung: Weihnachten darf beim Zuschlag eine Grenze von 150 % erreicht werden. Aus diesem Grund ist dieser Zuschlag vollständig steuerfrei.
Ostermontag: 17,31 Euro 8 = 138,48 € +150 % = 346,20 €
Am Ostermontag ist der Zuschlag bis zu einer Grenze von 125% steuerfrei. Der Betrag, der darüber hinausgeht unterliegt der Einkommenssteuer.
Nach dem Einkommenssteuergesetz muss Frau Müller auf den Grundlohn (in beiden Fällen 138,48€ die Einkommenssteuer entrichten. Weihnachten entfällt die Steuer auf den Zuschlag von 150 % komplett, Ostern muss sie auf die verbleibenden 25% Einkommenssteuer zahlen.
Kombination Feiertagszuschlag und Nachtzuschlag möglich?
Können Zuschläge für sonntags- und feiertags miteinander kombiniert werden? Nacht- und Feiertagszuschläge können addiert werden. Allerdings ist eine Kombination ausgeschlossen, wenn es sich um einen Sonntag- und Feiertagszuschlag handelt. Das wäre der Fall, wenn ein gesetzlicher Feiertag auf einen Sonntag fällt. In diesem Fall entfällt ausschließlich auf den Feiertag keine Steuer.
Kommt zusätzlich zu der Kombination an Zuschlägen auch eine Mehrarbeit hinzu, genießt der Zuschlag nur dann Steuerfreiheit, wenn er als entsprechender Zuschlag oder als „einheitlicher Mischzuschlag“ gezahlt wird. Wenn der Zuschlag hingegen als Mehrarbeitszuschlag bezahlt wird, ist er automatisch steuerpflichtig – unabhängig davon, ob Arbeitnehmende an Sonntagen, Feiertagen oder in der Nacht beschäftigt waren.
Müssen Sozialabgaben entrichtet werden, wenn ein Feiertagszuschlag gewährt wird? Die Sozialversicherungsbeiträge sind unabhängig vom Steuerrecht zu betrachten. In diesem Fall greift eine gesonderte Regelung, die sich in der Sozialversicherungsentgeltverordnung (§SvEV) finden. Demnach müssen auf Feiertagszuschläge keine Beiträge entrichtet werden, wenn das Arbeitsentgelt maximal 25 Euro die Stunde beträgt. Daraus erschließt sich: Bei dem Betrag von 25 Euro die Stunde handelt es sich um den Grundlohn, der als Freibetrag angsehen wird. Wenn der Stundengrundlohn die 25 Euro übersteigt, fallen auf die Zuschlage teilweise Beiträge an. Hier wird dann nicht der komplette Betrag beitragspflichtig, sondern nur der Teil, der die 25 Euro übersteigt.
Fazit
In verschiedenen Branchen müssen Arbeitnehmende von Zeit zu Zeit an Sonn- und Feiertagen ihre Arbeit verrichten. In diesen Fällen stellt sich die Frage, wie es mit Zuschlägen aussieht. Arbeitnehmende haben keinen gesetzlichen Anspruch auf Zahlung von Feiertagszuschlägen. In den meisten Fällen werden diese aber durch einen Arbeitsvertrag, den Tarifvertrag oder der Betriebsvereinbarung schriftlich geregelt. Die Höhe wird von Arbeitgeber:innen individuell festgelegt. Bis zu einer gewissen Höhe ist der Feiertagszuschlag steuerfrei (an Weihnachten bis zu 150%, an Ostern bis zu 125%). Zuschläge, die darüber liegen müssen versteuert werden. Auch die Beiträge für die Sozialversicherung müssen nicht vollständig entrichtet werden. Der Freibetrag liegt bei einem Grundlohn von 25 Euro die Stunde. Eine Kombination von Nacht- und Feiertagszuschlägen ist ebenfalls möglich. Wird an Feiertagen oder an Sonntagen gearbeitet müssen Arbeitnehmende dafür einen Ausgleichstag bekommen.
Häufig gestellte Fragen
Ist der Sonntagszuschlag steuerfrei?
Ja, bis zu 50 % des Grundlohns, wenn er für tatsächlich geleistete Sonntagsarbeit zusätzlich zum Lohn gezahlt wird (§ 3b EStG). Als Grundlohn zählen dabei höchstens 50 Euro pro Stunde. Sozialversicherungsfrei ist er nur, soweit der Grundlohn 25 Euro pro Stunde nicht übersteigt.
Wie hoch ist der Feiertagszuschlag?
Das Gesetz schreibt keine Höhe vor; sie steht im Arbeits- oder Tarifvertrag. Steuerfrei sind bis zu 125 % des Grundlohns, am 24. Dezember ab 14 Uhr, am 25. und 26. Dezember und am 1. Mai bis zu 150 %.
Muss der Arbeitgeber einen Feiertags- oder Sonntagszuschlag zahlen?
Nein. Ein Anspruch entsteht nur durch Arbeitsvertrag, Tarifvertrag, Betriebsvereinbarung oder betriebliche Übung. Gesetzlich vorgeschrieben ist für Sonn- und Feiertagsarbeit nur der Ersatzruhetag (§ 11 ArbZG); für Nachtarbeit verlangt § 6 Abs. 5 ArbZG einen angemessenen Ausgleich durch freie Tage oder einen Zuschlag.
Zuschläge automatisch richtig abrechnen: Mit der Zeiterfassung von flair werden Sonn-, Feiertags- und Nachtstunden erfasst und fließen direkt in die Lohnabrechnung.
Stand: Oktober 2026.
Disclaimer:
flair übernimmt für die rechtliche Stimmigkeit keine Konsequenzen. Der Inhalt dieses Artikels dient lediglich dem Informationszweck und kann nicht mit einer Rechtsberatung gleichgestellt werden. Unser Angebot ist ohne Gewähr auf die Richtigkeit und Vollständigkeit der genannten Inhalte.
In Verbindung stehende Artikel
Mitarbeiterführung: Definition, Aufgaben, Führungsstile und Fehler
Mitarbeiterführung (auch Personalführung) heißt, Mitarbeitende zielgerichtet zu leiten. Welche Aufgaben dazugehören, wie direkte und indirekte Führung wirken und welche Fehler Du vermeiden solltest.
Schmutzzulage: Anspruch, Höhe im TVöD und Steuer in Deutschland und Österreich
Die Schmutzzulage bzw. Erschwerniszulage wird an Arbeitnehmende gezahlt, die sich während ihrer Arbeitszeit in besonders ungewöhnliche oder auch risikoreiche Situationen bringen.
Qualifizierte elektronische Signatur (QES): Definition, Beispiel und Einsatz im HR
Die qualifizierte elektronische Signatur (QES) ist eine spezielle Form der digitalen Signatur, die viel Vertrauen und Sicherheit für Online-Transaktionen bietet. Sie ist in dieser digitalen Welt kaum noch wegzudenken.