


 EN
 DE
 CH
 AT

Arbeiten auf Honorarbasis: Bedeutung, Steuern, Sozialversicherung und Scheinselbstständigkeit
 Lisa Puls
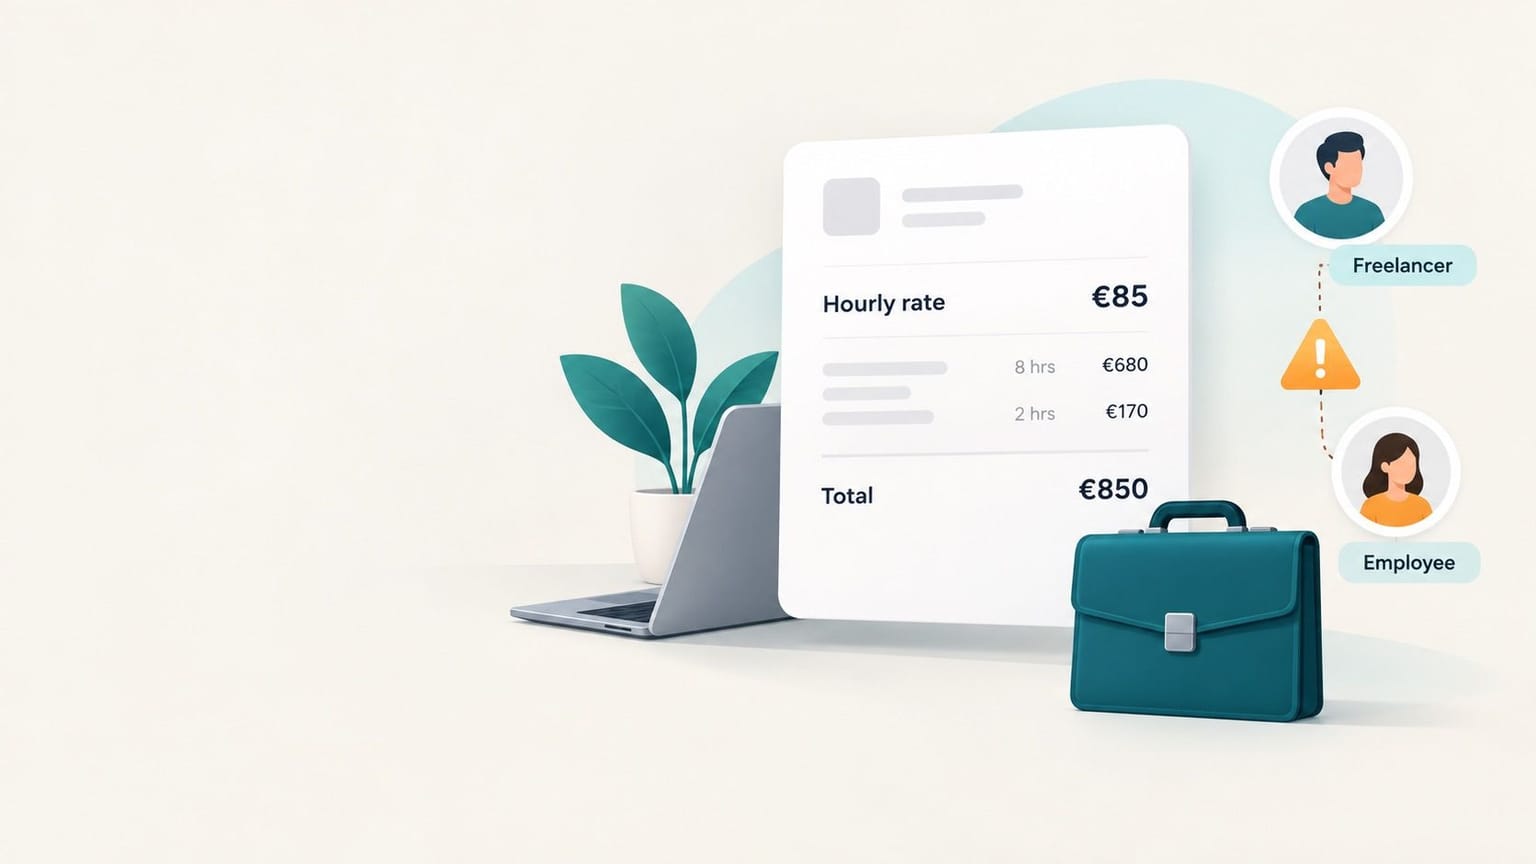
Kurz gesagt: „Auf Honorarbasis“ arbeitet, wer als Selbstständiger für einen Auftraggeber tätig ist und dafür ein Honorar statt eines Gehalts bekommt, etwa pro Stunde, Tag oder Projekt. Der Auftraggeber führt keine Lohnsteuer und keine Sozialversicherungsbeiträge ab, die Honorarkraft versteuert und versichert sich selbst. Entscheidend ist nicht die Bezeichnung im Vertrag, sondern die tatsächliche Zusammenarbeit: Arbeitet jemand nach Weisungen und ist in die Arbeitsorganisation eingegliedert, liegt eine Beschäftigung vor (§ 7 Abs. 1 SGB IV), also Scheinselbstständigkeit, mit Nachzahlungen für den Auftraggeber.
Was bedeutet „auf Honorarbasis“?
Honorar ist die Vergütung für eine selbstständige Leistung. Typisch sind freie Mitarbeit in Medien und Agenturen, Dozenten und Trainer, IT-Freelancer, Beraterinnen, Übersetzer, Musik- und Sportlehrkräfte. Grundlage ist meist ein Dienstvertrag (§ 611 BGB, geschuldet ist die Tätigkeit) oder ein Werkvertrag (§ 631 BGB, geschuldet ist ein Ergebnis), aber eben kein Arbeitsvertrag.
| Honorarkraft (selbstständig) | Arbeitnehmer | |
|---|---|---|
| Vertrag | Dienst- oder Werkvertrag | Arbeitsvertrag (§ 611a BGB) |
| Weisungen | Bestimmt Ort, Zeit und Art der Arbeit im Wesentlichen selbst | Weisungsgebunden |
| Steuern | Einkommensteuer über die Steuererklärung, ggf. Umsatzsteuer | Lohnsteuer über den Arbeitgeber |
| Sozialversicherung | Grundsätzlich selbst, Ausnahmen bei Rentenversicherungspflicht | Arbeitgeber führt Gesamtsozialversicherungsbeitrag ab |
| Urlaub, Lohnfortzahlung, Kündigungsschutz | Nein | Ja |
| Mindestlohn | Gilt nicht | Gilt |
Steuern auf Honorare
- Einkommensteuer: Honorare sind Einkünfte aus selbstständiger Arbeit oder aus Gewerbebetrieb. Die Honorarkraft gibt eine Steuererklärung ab und zahlt gegebenenfalls Vorauszahlungen.
- Umsatzsteuer: Je nach Tätigkeit und Umsatz stellt die Honorarkraft Umsatzsteuer in Rechnung oder nutzt die Kleinunternehmerregelung. Lehrtätigkeiten können steuerfrei sein.
- Übungsleiter- und Ehrenamtspauschale: Für nebenberufliche Tätigkeiten als Übungsleiterin, Trainer oder Ausbilder für gemeinnützige oder öffentliche Träger sind seit 2026 bis zu 3.300 € im Jahr steuerfrei (§ 3 Nr. 26 EStG), für andere ehrenamtliche Tätigkeiten bis zu 960 € (§ 3 Nr. 26a EStG).
Sozialversicherung: auch Selbstständige können pflichtversichert sein
Grundsätzlich entscheiden Selbstständige selbst über Kranken- und Altersvorsorge. Es gibt aber wichtige Ausnahmen in der Rentenversicherung (§ 2 SGB VI), unter anderem:
- Lehrer und Erzieher, die keine versicherungspflichtigen Arbeitnehmer beschäftigen,
- Selbstständige mit im Wesentlichen nur einem Auftraggeber, die keine versicherungspflichtigen Arbeitnehmer beschäftigen (sogenannte arbeitnehmerähnliche Selbstständige),
- Künstler und Publizisten über die Künstlersozialkasse.
Diese Beiträge zahlt die Honorarkraft selbst. Für den Auftraggeber entsteht daraus keine Beitragspflicht.
Scheinselbstständigkeit: das Risiko für Auftraggeber
Ob eine Beschäftigung oder eine selbstständige Tätigkeit vorliegt, entscheidet eine Gesamtwürdigung aller Umstände. Anhaltspunkte für eine Beschäftigung sind laut Gesetz „eine Tätigkeit nach Weisungen und eine Eingliederung in die Arbeitsorganisation des Weisungsgebers“ (§ 7 Abs. 1 SGB IV). In der Praxis sprechen für Scheinselbstständigkeit:
- feste Arbeitszeiten und Anwesenheitspflicht, Einbindung in Dienst- oder Schichtpläne,
- Arbeit mit Arbeitsmitteln, E-Mail-Adresse und Arbeitsplatz des Auftraggebers,
- gleiche Aufgaben wie festangestellte Beschäftigte, Einbindung in Teams und Meetings,
- Vergütung nach Zeit ohne eigenes unternehmerisches Risiko,
- keine eigenen Mitarbeiter, keine anderen Auftraggeber, kein eigener Marktauftritt,
- Pflicht zur persönlichen Leistung ohne Möglichkeit, Aufträge abzulehnen.
Für Selbstständigkeit sprechen dagegen eigenes Kapital und Risiko, freie Zeiteinteilung, mehrere Auftraggeber, eigene Betriebsmittel und die Freiheit, Aufträge abzulehnen. Ein hohes Honorar ist ein Indiz für Selbstständigkeit, reicht allein aber nicht aus.
Beispiel Lehrkräfte: Das Bundessozialgericht hat 2022 eine Musiklehrerin an einer städtischen Musikschule trotz Honorarvertrag als abhängig beschäftigt eingestuft, vor allem wegen der Eingliederung in den Schulbetrieb (BSG, 28.06.2022, B 12 R 3/20 R, „Herrenberg“). Für Lehrtätigkeiten gilt seitdem eine befristete Übergangsregelung (§ 127 SGB IV).
Folgen der Scheinselbstständigkeit
- Nachzahlung der Sozialversicherungsbeiträge: Der Arbeitgeber schuldet den Gesamtsozialversicherungsbeitrag, also Arbeitgeber- und Arbeitnehmeranteil. Den Arbeitnehmeranteil kann er nur über den Lohnabzug und nur für die letzten drei Monate zurückholen (§ 28g SGB IV).
- Verjährung: Beitragsansprüche verjähren nach vier Jahren, bei vorsätzlich vorenthaltenen Beiträgen nach 30 Jahren (§ 25 SGB IV). Dazu kommen Säumniszuschläge.
- Lohnsteuer: Der Arbeitgeber haftet für nicht abgeführte Lohnsteuer.
- Strafrecht: Das Vorenthalten von Beiträgen kann nach § 266a StGB strafbar sein.
- Arbeitsrecht: Die Person hat rückwirkend Anspruch auf Urlaub, Entgeltfortzahlung und Kündigungsschutz wie alle Arbeitnehmer.
Rechtssicherheit: das Statusfeststellungsverfahren
Bei der Deutschen Rentenversicherung Bund können Auftraggeber und Auftragnehmer verbindlich klären lassen, ob eine Beschäftigung oder eine selbstständige Tätigkeit vorliegt (§ 7a SGB IV):
- Antrag: schriftlich oder elektronisch, auch schon vor Beginn der Tätigkeit (Prognoseentscheidung, § 7a Abs. 4a SGB IV).
- Anhörung: Die Rentenversicherung teilt mit, wie sie entscheiden will, und gibt Gelegenheit zur Stellungnahme.
- Entscheidung: Sie bindet die anderen Versicherungsträger.
- Späterer Beginn der Versicherungspflicht: Wird der Antrag innerhalb eines Monats nach Aufnahme der Tätigkeit gestellt und stellt die Rentenversicherung eine Beschäftigung fest, beginnt die Versicherungspflicht erst mit Bekanntgabe der Entscheidung, wenn die Person zustimmt und für die Zwischenzeit selbst gegen Krankheit und für das Alter abgesichert war (§ 7a Abs. 5 SGB IV).
- Gruppenfeststellung: Für gleichartige Aufträge kann der Auftraggeber eine gutachterliche Äußerung beantragen, die für weitere gleiche Verträge gilt (§ 7a Abs. 4b SGB IV). Diese Regeln sind derzeit bis zum 30. Juni 2027 befristet.
Checkliste für Unternehmen
- Prüfen, ob die Aufgabe wirklich frei gestaltet werden kann oder in Wahrheit eine Stelle ist.
- Vertrag auf das Ergebnis oder klar abgegrenzte Leistungen ausrichten, keine Arbeitszeiten oder Anwesenheitspflichten festschreiben.
- Keine Einbindung in Urlaubsplanung, Dienstpläne, Organigramm und interne Weisungsketten.
- Eigene Rechnungen statt Stundenzettel im HR-System, eigenes Equipment wo möglich.
- Vertrag und gelebte Praxis regelmäßig abgleichen, denn entscheidend ist die tatsächliche Durchführung.
- Bei Zweifeln vor Beginn ein Statusfeststellungsverfahren beantragen.
Ist die Tätigkeit eigentlich eine Stelle, ist ein Arbeitsvertrag oft die einfachere Lösung, etwa in Teilzeit oder als Minijob. Was in einen Arbeitsvertrag gehört, steht im Beitrag Arbeitsvertrag.
Wie Honorarkräfte ihren Stundensatz kalkulieren
Ein Honorar muss mehr abdecken als ein Bruttogehalt. Wer von einem Angestelltengehalt auf Honorarbasis wechselt, rechnet grob so:
- Die volle Kranken- und Pflegeversicherung und die Altersvorsorge tragen Selbstständige allein, es gibt keinen Arbeitgeberanteil.
- Urlaub, Feiertage, Krankheit und Zeiten ohne Auftrag werden nicht bezahlt. Realistisch sind oft nur 120 bis 160 abrechenbare Tage im Jahr.
- Betriebsausgaben wie Technik, Software, Versicherungen und Weiterbildung kommen hinzu.
Ein Honorar, das deutlich über dem Stundenlohn vergleichbarer Angestellter liegt, ist deshalb normal. Für die Statusprüfung ist es ein Indiz für echte Selbstständigkeit, aber kein Freibrief.
Mit der Dokumentenerstellung in flair erstellst du Honorar- und Arbeitsverträge aus geprüften Vorlagen. In der Personalverwaltung führst du externe Mitarbeitende getrennt von Beschäftigten, damit sie nicht versehentlich in Schichtpläne oder Urlaubsprozesse rutschen.
Häufige Fragen
Was heißt „auf Honorarbasis arbeiten“?
Selbstständig für einen Auftraggeber arbeiten und dafür ein Honorar bekommen, zum Beispiel pro Stunde oder Projekt. Es gibt keinen Arbeitsvertrag, keine Lohnsteuer und keine Sozialversicherung über den Auftraggeber.
Ist ein Honorar brutto oder netto?
Ein Honorar ist ein Bruttobetrag. Die Honorarkraft zahlt daraus selbst Einkommensteuer und ihre Versicherungen. Kommt Umsatzsteuer hinzu, wird sie zusätzlich in Rechnung gestellt.
Muss ich als Honorarkraft in die Rentenversicherung einzahlen?
Nur in bestimmten Fällen, etwa als Lehrkraft ohne eigene versicherungspflichtige Angestellte oder wenn du im Wesentlichen nur für einen Auftraggeber arbeitest. Die Beiträge zahlst du dann selbst.
Wie viele Auftraggeber brauche ich, um nicht scheinselbstständig zu sein?
Eine feste Zahl gibt es nicht. Mehrere Auftraggeber sind ein Indiz für Selbstständigkeit, entscheidend sind aber Weisungsfreiheit und fehlende Eingliederung im konkreten Auftrag.
Ist ein Statusfeststellungsverfahren Pflicht?
Nein, außer in Sonderfällen wie bei Ehegatten oder GmbH-Gesellschafter-Geschäftsführern, bei denen die Krankenkasse es einleiten muss. Für Unternehmen ist es bei Zweifeln aber der sicherste Weg.
Was passiert, wenn Scheinselbstständigkeit festgestellt wird?
Der Auftraggeber muss die Sozialversicherungsbeiträge für bis zu vier Jahre nachzahlen, bei Vorsatz für bis zu 30 Jahre, inklusive Säumniszuschlägen. Den Arbeitnehmeranteil kann er nur sehr begrenzt zurückholen.
Weiterlesen im HR-Lexikon
- Unterschied Arbeiter und Angestellter
- Arbeitsvertrag
- Minijob
- Lohnnebenkosten
- Alle Begriffe im HR-Lexikon
Dieser Beitrag dient der allgemeinen Orientierung und ersetzt keine Rechts- oder Steuerberatung. Abweichende Regelungen in Arbeitsvertrag, Tarifvertrag oder Betriebsvereinbarung gehen vor. Stand: Oktober 2026.
In Verbindung stehende Artikel
Mitarbeiterführung: Definition, Aufgaben, Führungsstile und Fehler
Mitarbeiterführung (auch Personalführung) heißt, Mitarbeitende zielgerichtet zu leiten. Welche Aufgaben dazugehören, wie direkte und indirekte Führung wirken und welche Fehler Du vermeiden solltest.
Schmutzzulage: Anspruch, Höhe im TVöD und Steuer in Deutschland und Österreich
Die Schmutzzulage bzw. Erschwerniszulage wird an Arbeitnehmende gezahlt, die sich während ihrer Arbeitszeit in besonders ungewöhnliche oder auch risikoreiche Situationen bringen.
Qualifizierte elektronische Signatur (QES): Definition, Beispiel und Einsatz im HR
Die qualifizierte elektronische Signatur (QES) ist eine spezielle Form der digitalen Signatur, die viel Vertrauen und Sicherheit für Online-Transaktionen bietet. Sie ist in dieser digitalen Welt kaum noch wegzudenken.