


 EN
 DE
 CH
 AT

Steuerklassen 1 bis 6: Wer in welche Klasse gehört und was Arbeitgeber beachten müssen
 Lisa Puls
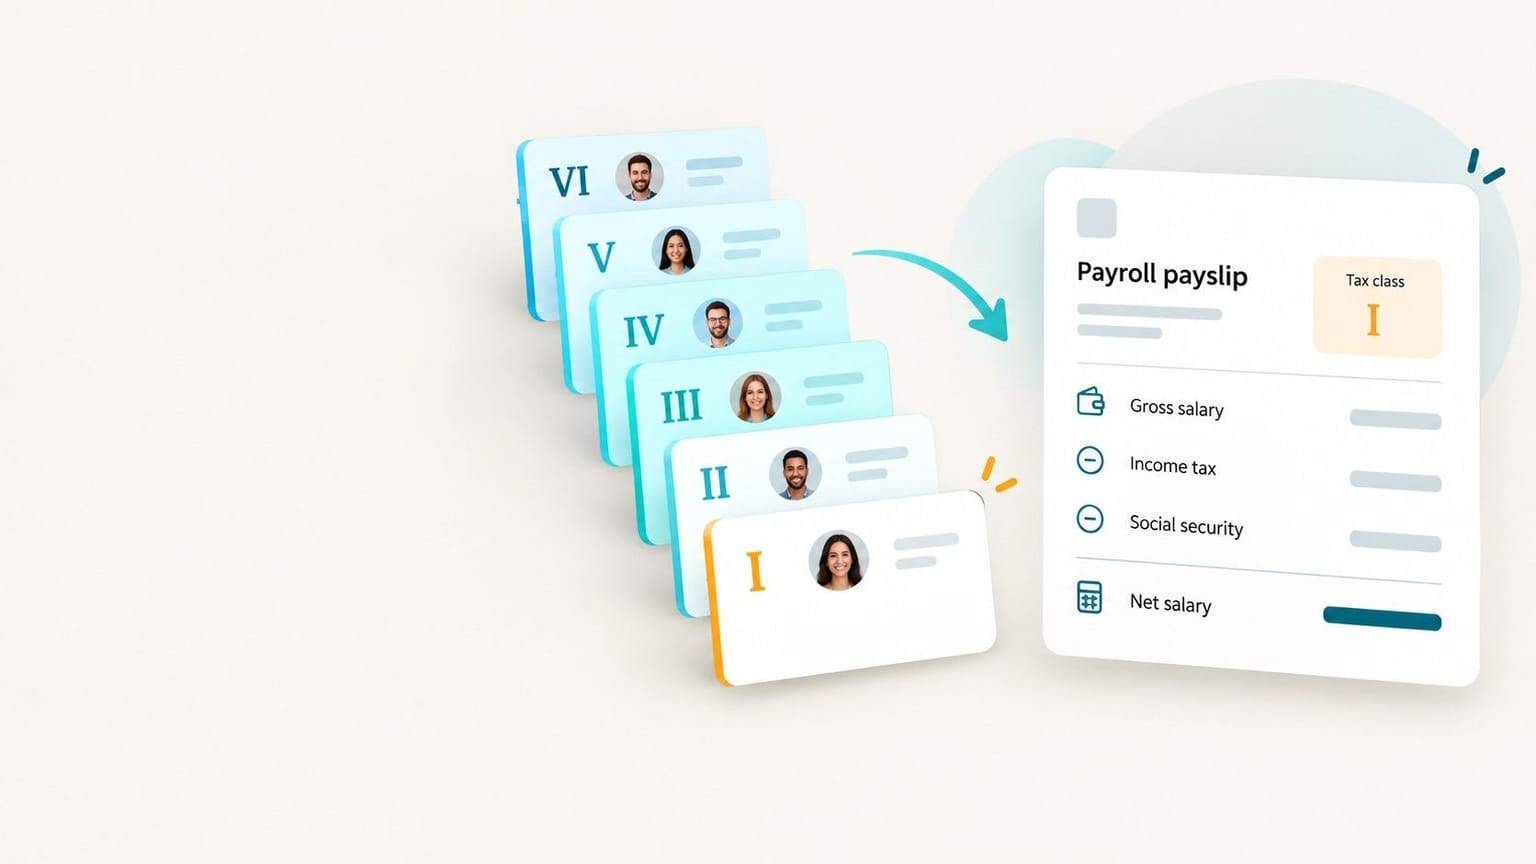
Kurz gesagt: Es gibt sechs Lohnsteuerklassen (§ 38b EStG). Sie entscheiden, wie viel Lohnsteuer der Arbeitgeber jeden Monat vom Gehalt einbehält, nicht wie hoch die Steuer am Jahresende tatsächlich ist. Ledige sind in Klasse I, Alleinerziehende in II, Verheiratete in IV oder in der Kombination III/V, Zweitjobs laufen über VI. Arbeitgeber legen die Steuerklasse nicht selbst fest: Sie rufen sie als elektronisches Lohnsteuerabzugsmerkmal (ELStAM) beim Bundeszentralamt für Steuern ab.
Die sechs Steuerklassen im Überblick
| Steuerklasse | Wer gehört hinein? | Besonderheit |
|---|---|---|
| I | Ledige, Geschiedene, dauernd getrennt Lebende, Verwitwete (ab dem übernächsten Jahr nach dem Todesfall), beschränkt Steuerpflichtige | Grundfreibetrag, Arbeitnehmer-Pauschbetrag |
| II | Alleinerziehende, die Anspruch auf den Entlastungsbetrag haben | Zusätzlich Entlastungsbetrag für Alleinerziehende (§ 24b EStG): 4.260 € für das erste Kind, 240 € für jedes weitere |
| III | Verheiratete, wenn der Ehepartner auf gemeinsamen Antrag in V eingereiht wird; Verwitwete im Folgejahr des Todesfalls | Niedrigster Lohnsteuerabzug, doppelter Grundfreibetrag |
| IV | Verheiratete, beide unbeschränkt steuerpflichtig und nicht dauernd getrennt lebend | Standard nach der Heirat; wie Klasse I |
| V | Ehepartner der Person in Klasse III | Höchster Abzug, kein Grundfreibetrag |
| VI | Zweites und jedes weitere Dienstverhältnis; Beschäftigte ohne abrufbare ELStAM | Keine Freibeträge |
Eingetragene Lebenspartnerschaften werden wie Ehen behandelt. Der Grundfreibetrag liegt 2026 bei 12.348 €, der Arbeitnehmer-Pauschbetrag bei 1.230 € im Jahr.
Steuerklasse und tatsächliche Steuer: der wichtigste Unterschied
Die Steuerklasse regelt nur den Vorauszahlungsabzug während des Jahres. Die endgültige Einkommensteuer ergibt sich erst aus der Veranlagung. Bei Ehepaaren mit der Kombination III/V oder mit Faktor ist eine Steuererklärung Pflicht (§ 46 Abs. 2 Nr. 3a EStG). Wer mit III/V im Jahr zu wenig Lohnsteuer gezahlt hat, zahlt nach. Für die Lohnsteuer-Erstattung bei Klasse I bis IV ohne Pflichtveranlagung lies Lohnsteuerjahresausgleich.
Spürbar wird die Steuerklasse dagegen bei Lohnersatzleistungen, die sich am Nettolohn orientieren, etwa Elterngeld, Arbeitslosengeld und Krankengeld. Ein späterer Wechsel wirkt hier oft nicht mehr. Beim Elterngeld zählt zum Beispiel die Steuerklasse, die im Bemessungszeitraum überwiegend galt. Paare, die Nachwuchs planen, sollten einen Wechsel deshalb früh prüfen.
Verheiratet: IV/IV, III/V oder Faktorverfahren?
- IV/IV: Nach der Heirat ordnet das Finanzamt beide Partner automatisch in Klasse IV ein. Das passt, wenn beide ähnlich viel verdienen.
- III/V: Auf gemeinsamen Antrag. Lohnt sich bei großem Einkommensunterschied, weil der besserverdienende Teil in III weniger Lohnsteuer abgezogen bekommt. Die Gesamtsteuer im Jahr ändert sich dadurch nicht.
- IV mit Faktor (§ 39f EStG): Das Finanzamt berechnet auf Antrag beider Partner einen Faktor kleiner 1, der die voraussichtliche Splittingsteuer auf beide Gehälter verteilt. Ergebnis: Der monatliche Abzug entspricht ziemlich genau der späteren Jahressteuer, Nachzahlungen werden seltener. Der Faktor gilt bis zum Ende des Folgejahres.
Steuerklasse wechseln: Fristen und Wirkung
Ehepaare können die Änderung ihrer Steuerklassen im Laufe des Jahres beim Finanzamt beantragen. Die Änderung gilt ab dem Folgemonat. Damit sie noch im laufenden Jahr berücksichtigt wird, muss der Antrag spätestens bis zum 30. November gestellt sein (§ 39 Abs. 6 EStG). Seit 2020 ist ein Wechsel mehrmals im Jahr möglich. Den Antrag stellen die Beschäftigten über ELSTER oder mit Formular beim Finanzamt, nie beim Arbeitgeber.
Weitere typische Anlässe:
- Trennung: Ab dem Jahr nach der dauernden Trennung gilt wieder Klasse I oder II.
- Geburt eines Kindes bei Alleinerziehenden: Wechsel in Klasse II, wenn die Voraussetzungen des § 24b EStG vorliegen.
- Tod des Ehepartners: Im Todesjahr und im Folgejahr bleibt Klasse III möglich, danach Klasse I.
Werden die Steuerklassen III und V abgeschafft?
Stand Oktober 2026: nein, nicht beschlossen. Der Regierungsentwurf des Steuerfortentwicklungsgesetzes von 2024 sah vor, III und V ab dem 1. Januar 2030 abzuschaffen und Ehepaare automatisch in IV mit Faktor einzureihen. In der verkündeten Fassung des Gesetzes war dieser Teil nicht mehr enthalten. Einen beschlossenen neuen Termin gibt es derzeit nicht. Bis auf Weiteres gelten alle sechs Steuerklassen unverändert.
Arbeitgebersicht: Steuerklassen in der Lohnabrechnung
Für die Lohnabrechnung ist die Steuerklasse eines der wichtigsten Stammdaten. So läuft es ab:
- Anmeldung bei ELStAM: Bei Beginn der Beschäftigung teilen Beschäftigte die steuerliche Identifikationsnummer und das Geburtsdatum mit und erklären, ob es sich um das erste oder ein weiteres Dienstverhältnis handelt. Der Arbeitgeber meldet die Person über sein Entgeltabrechnungsprogramm an und ruft die Lohnsteuerabzugsmerkmale ab (§ 39e EStG): Steuerklasse, Kinderfreibeträge, Kirchensteuermerkmal und gegebenenfalls Freibeträge.
- Änderungen übernehmen: Ändert das Finanzamt etwas, etwa nach einer Heirat, stellt das Bundeszentralamt für Steuern eine Änderungsliste bereit. Der Arbeitgeber muss die neuen Merkmale in der nächsten Abrechnung anwenden.
- Ohne ELStAM: Teilt die beschäftigte Person die Identifikationsnummer schuldhaft nicht mit, muss der Arbeitgeber nach Steuerklasse VI abrechnen (§ 39c EStG). Liegt kein Verschulden vor, darf er für bis zu drei Monate die voraussichtlichen Merkmale verwenden.
- Abführen und bescheinigen: Die einbehaltene Lohnsteuer meldet der Arbeitgeber mit der Lohnsteuer-Anmeldung beim Finanzamt an. Nach Jahresende übermittelt er die Lohnsteuerbescheinigung.
Wichtig: Der Arbeitgeber darf die Steuerklasse nicht nach eigenem Ermessen ändern. Er darf die ELStAM außerdem nur für die Lohnabrechnung verwenden und ohne Einwilligung nicht weitergeben (§ 39 Abs. 8 EStG). Mehr zum Ablauf im Beitrag Lohnsteuerabzug.
Sonderfälle in der Praxis
- Zweitjob: Der Hauptarbeitgeber rechnet nach der regulären Klasse ab, jeder weitere nach Klasse VI. Ein Minijob mit 2 % Pauschsteuer braucht keine Steuerklasse.
- Freibeträge: Beschäftigte können beim Finanzamt Freibeträge eintragen lassen, zum Beispiel für hohe Fahrtkosten. Sie erscheinen ebenfalls als ELStAM.
- Grenzpendler und beschränkt Steuerpflichtige stehen grundsätzlich in Klasse I.
Beispiel: Heirat im Juni
Lena (4.800 € brutto) und Tom (2.200 € brutto) heiraten am 12. Juni 2026. Das Standesamt meldet die Heirat, das Finanzamt bildet automatisch IV/IV ab Juni. Weil die Einkommen weit auseinanderliegen, beantragen beide am 20. Juni III für Lena und V für Tom. Die Kombination gilt ab Juli. Lenas Arbeitgeber sieht die neue Steuerklasse in der ELStAM-Änderungsliste und rechnet ab der Juli-Abrechnung mit III ab, Toms Arbeitgeber mit V. Im Frühjahr 2027 müssen beide eine Steuererklärung für 2026 abgeben.
Häufige Fehler in der Praxis
- Steuerklasse aus dem Personalfragebogen übernehmen: Maßgeblich sind allein die abgerufenen ELStAM. Angaben auf Papier dürfen nur als Hinweis dienen.
- Änderungslisten nicht abrufen: Wer die monatlichen Änderungen nicht übernimmt, rechnet nach einer Heirat oder Trennung monatelang falsch ab. Die Differenz korrigiert dann erst die Steuererklärung der beschäftigten Person.
- Zweitjob falsch zuordnen: Ob ein Arbeitsverhältnis das erste oder ein weiteres ist, erklären die Beschäftigten bei der Anmeldung. Frag bei Neueinstellungen deshalb ausdrücklich nach weiteren Jobs.
- Elterngeldplanung unterschätzen: Beschäftigte fragen HR oft spät nach einem Steuerklassenwechsel. Weise frühzeitig darauf hin, dass ein Wechsel für das Elterngeld nur wirkt, wenn er lange genug vor der Geburt erfolgt.
Mit flair Payroll pflegst du Steuerklasse, Kinderfreibeträge und Konfession in der digitalen Personalakte. Änderungen bereitest du strukturiert für die Lohnabrechnung vor und übergibst sie über die DATEV-Integration.
Häufige Fragen
Welche Steuerklasse habe ich nach der Heirat?
Automatisch Steuerklasse IV für beide. Auf gemeinsamen Antrag beim Finanzamt ist die Kombination III/V oder IV mit Faktor möglich.
Wie oft darf man die Steuerklasse wechseln?
Ehepaare können den Wechsel im Laufe des Jahres mehrmals beantragen. Für das laufende Jahr muss der Antrag bis zum 30. November beim Finanzamt sein. Die Änderung gilt ab dem Folgemonat.
Wann gilt Steuerklasse 6?
Für jedes zweite und weitere Arbeitsverhältnis neben dem Hauptjob. Außerdem, wenn Beschäftigte dem Arbeitgeber ihre Steuer-ID schuldhaft nicht mitteilen.
Kann der Arbeitgeber die Steuerklasse ändern?
Nein. Die Steuerklasse bildet das Finanzamt. Der Arbeitgeber ruft sie elektronisch ab und muss sie in der Lohnabrechnung anwenden.
Werden die Steuerklassen 3 und 5 abgeschafft?
Geplant war das ab 2030, beschlossen ist es nicht. Stand Oktober 2026 gelten alle sechs Steuerklassen weiter.
Welche Steuerklasse haben Alleinerziehende?
Steuerklasse II, wenn sie mit mindestens einem Kind, für das sie Kindergeld oder einen Kinderfreibetrag erhalten, in einem Haushalt leben und mit keiner anderen volljährigen Person eine Haushaltsgemeinschaft bilden. Volljährige Kinder, für die noch Kindergeld gezahlt wird, sind davon ausgenommen (§ 24b EStG).
Weiterlesen im HR-Lexikon
- Lohnsteuerabzug
- Gehaltsabrechnung
- Bruttogehalt
- Elterneigenschaft in der Pflegeversicherung
- Alle Begriffe im HR-Lexikon
Dieser Beitrag dient der allgemeinen Orientierung und ersetzt keine Rechts- oder Steuerberatung. Abweichende Regelungen in Arbeitsvertrag, Tarifvertrag oder Betriebsvereinbarung gehen vor. Stand: Oktober 2026.
In Verbindung stehende Artikel
Mitarbeiterführung: Definition, Aufgaben, Führungsstile und Fehler
Mitarbeiterführung (auch Personalführung) heißt, Mitarbeitende zielgerichtet zu leiten. Welche Aufgaben dazugehören, wie direkte und indirekte Führung wirken und welche Fehler Du vermeiden solltest.
Schmutzzulage: Anspruch, Höhe im TVöD und Steuer in Deutschland und Österreich
Die Schmutzzulage bzw. Erschwerniszulage wird an Arbeitnehmende gezahlt, die sich während ihrer Arbeitszeit in besonders ungewöhnliche oder auch risikoreiche Situationen bringen.
Qualifizierte elektronische Signatur (QES): Definition, Beispiel und Einsatz im HR
Die qualifizierte elektronische Signatur (QES) ist eine spezielle Form der digitalen Signatur, die viel Vertrauen und Sicherheit für Online-Transaktionen bietet. Sie ist in dieser digitalen Welt kaum noch wegzudenken.